Cuenta multidivisa en España: qué es, cuánto cuesta y cuál elegir (2026)
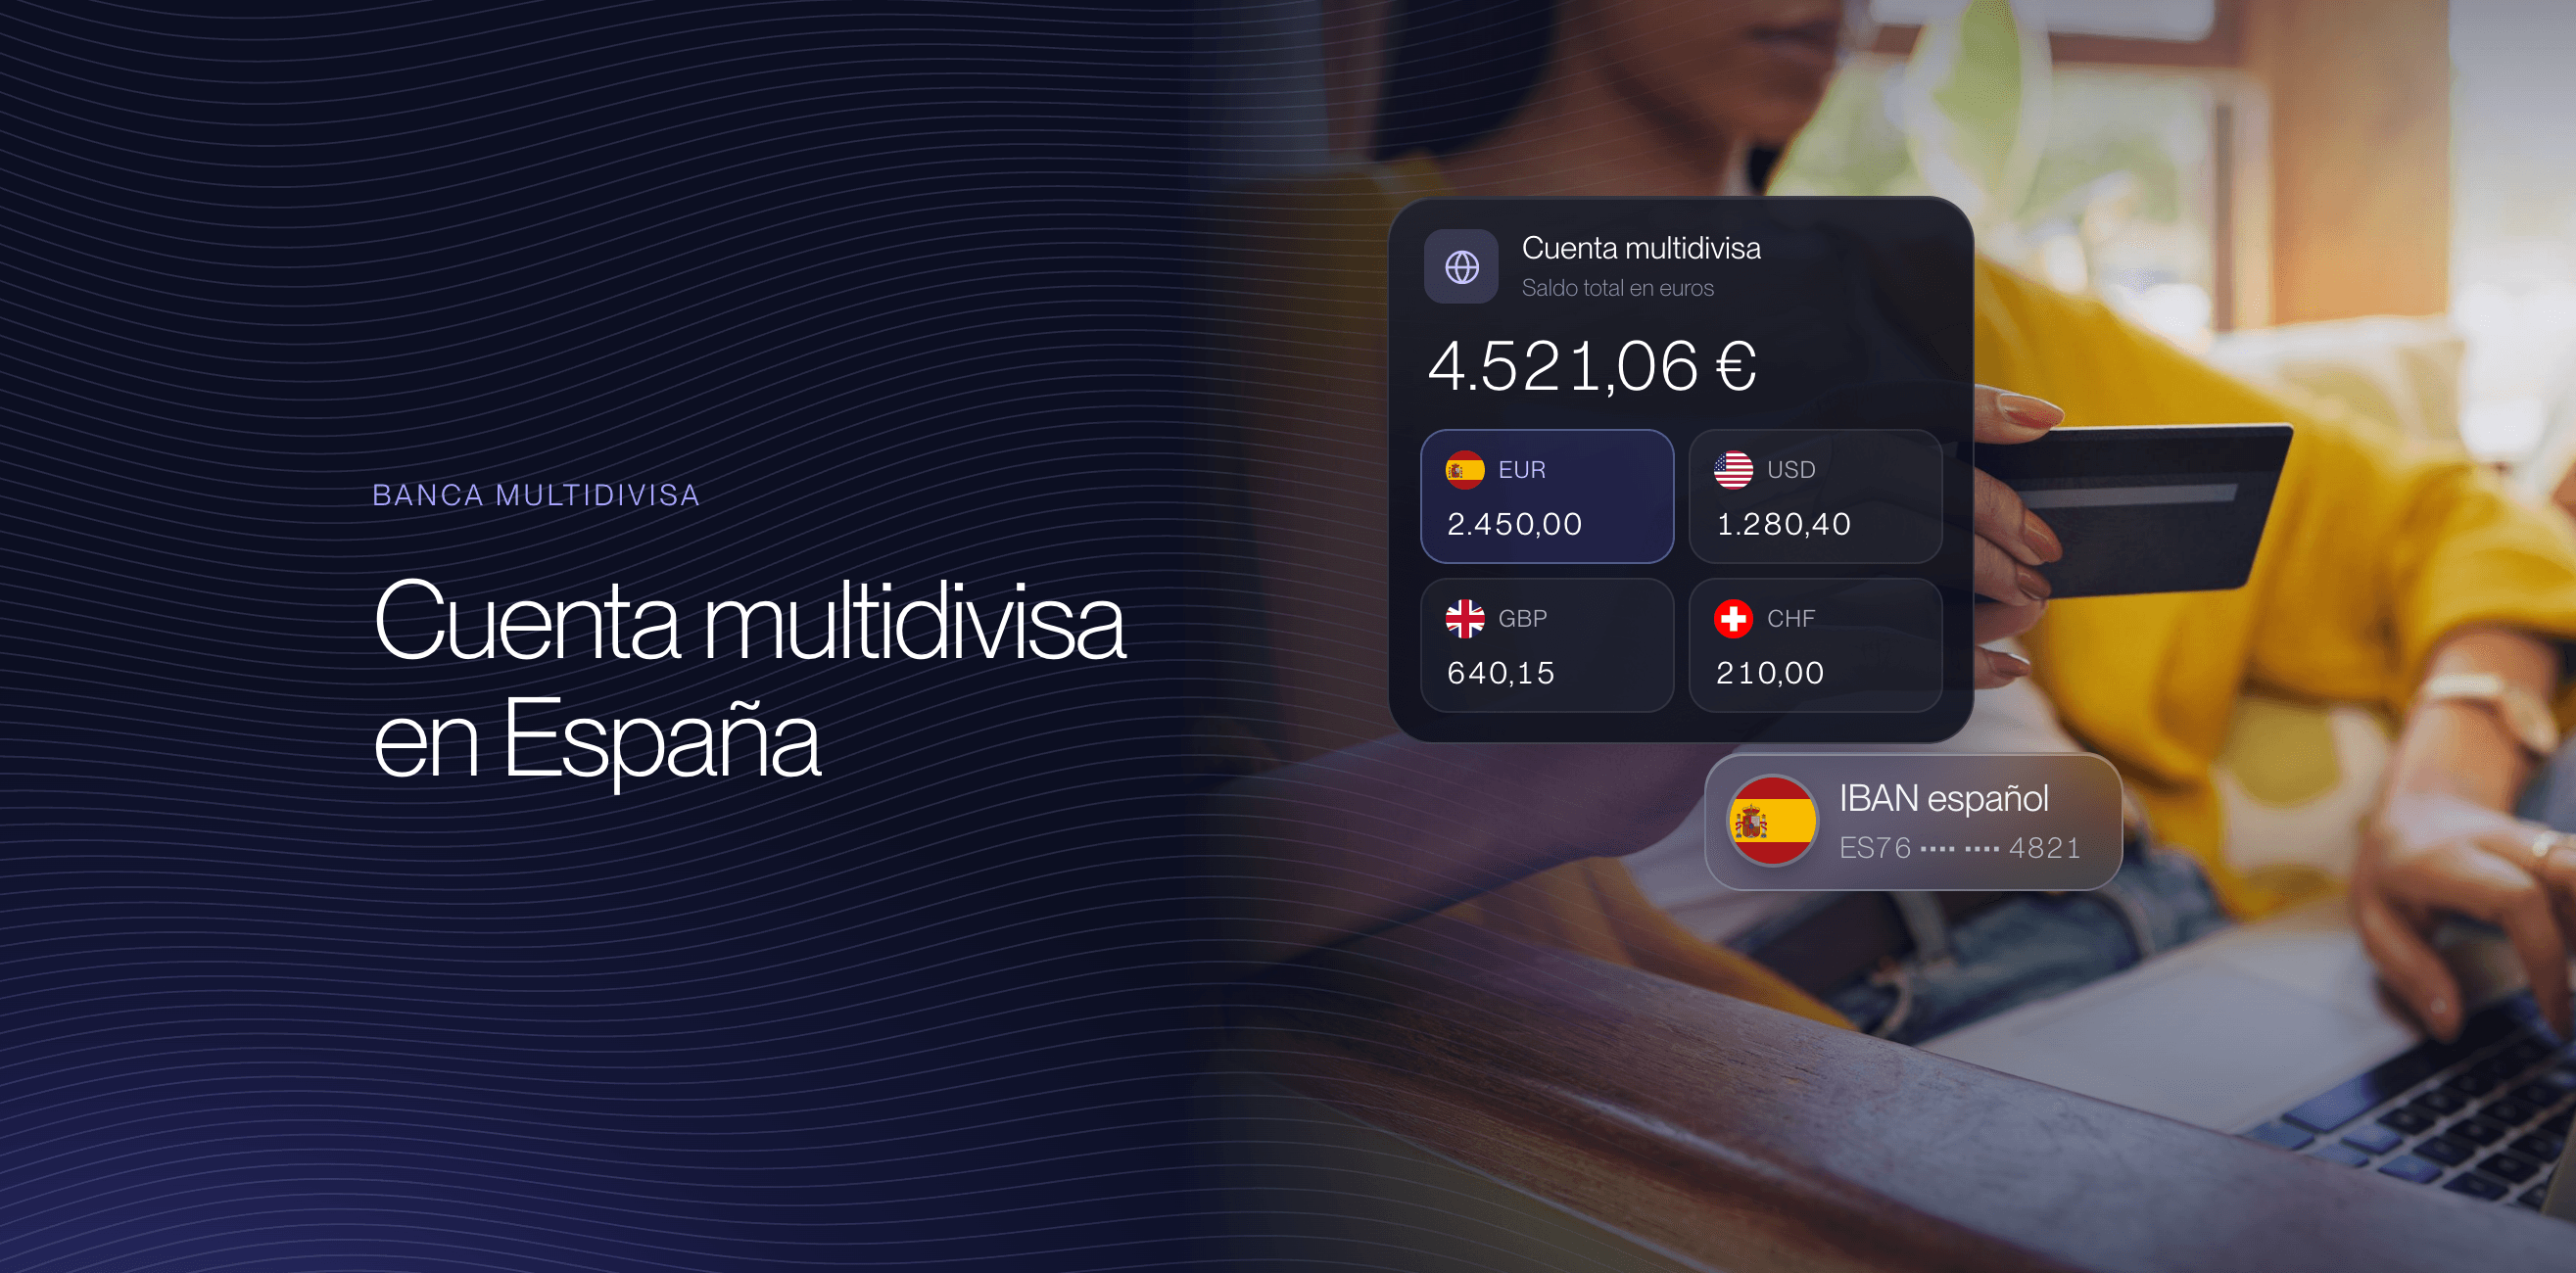
Una cuenta multidivisa te deja tener euros, dólares, libras y otras monedas a la vez, cada una en su propio saldo, y decidir tú cuándo cambiar de una a otra. Si cobras, viajas o envías dinero en otras monedas, te evita pagar el cambio cada vez que entra o sale dinero.
En España hay menos opciones de las que parece. Los grandes bancos ofrecen sobre todo cuentas en una sola divisa, con comisión de mantenimiento y su propio tipo de cambio. Las cuentas multidivisa de verdad están en servicios online como Wise o Revolut y en algún banco especializado.
En esta guía te explicamos qué es una cuenta multidivisa, cómo funciona, cuánto cuesta en cada entidad y para quién tiene sentido, con las condiciones publicadas en noviembre de 2026.
¿Qué es una cuenta multidivisa?
Una cuenta multidivisa es una cuenta en la que guardas saldos en varias monedas a la vez, cada una por separado, sin que el dinero se convierta automáticamente a euros. Según el Banco de España, es útil sobre todo para quien trabaja en el extranjero, vende en varias monedas o viaja a menudo, porque decide cuándo cambiar y a qué tipo.
La diferencia con una cuenta normal está en lo que pasa cuando llega dinero en otra moneda. En una cuenta en euros, el banco lo convierte al momento con su propio tipo de cambio, te guste o no. En una cuenta multidivisa, los dólares se quedan como dólares hasta que tú decidas otra cosa.
Cómo funciona por dentro
Cada divisa tiene su propio compartimento dentro de la cuenta, con su saldo y, en las mejores, con sus propios datos bancarios para recibir pagos. Si un cliente de Estados Unidos te paga 2.000 dólares, entran en el saldo en dólares. Si después pagas una factura en dólares o compras algo en una web estadounidense, sale de ese mismo saldo, sin conversión.
Solo pagas el cambio cuando decides convertir, por ejemplo para pasar parte de los dólares a euros. Ahí es donde se nota la diferencia entre entidades: unas convierten al tipo medio del mercado con una comisión visible y otras aplican un tipo propio con un margen que no aparece como comisión.
Cuenta multidivisa o cuenta en divisas
Los bancos españoles suelen ofrecer cuentas en una divisa concreta, por ejemplo una cuenta en dólares o en libras, y no una única cuenta con todas las monedas. El propio Banco de España lo advierte: la oferta para particulares es limitada. Si necesitas tres monedas, con un banco tradicional normalmente acabas con tres cuentas, y cada una puede tener su cuota.
Una cuenta multidivisa propiamente dicha reúne todas las monedas bajo un mismo acceso, una misma app y, a menudo, una misma tarjeta que paga desde el saldo de la moneda que corresponda. Es el modelo de Wise, de Revolut y de algún banco especializado como Renta 4.
Qué es una cuenta multidivisa virtual
Una cuenta multidivisa virtual es la que se abre y se gestiona por completo online, sin oficina: te das de alta desde el móvil con tu documento de identidad, recibes una tarjeta digital al momento y manejas todas las divisas desde la app. La mayoría de las cuentas multidivisa que existen hoy en España funcionan así.
Que sea virtual no la hace menos real. Una cuenta virtual multidivisa tiene datos bancarios con los que recibir transferencias y una tarjeta Visa o Mastercard que funciona en comercios y cajeros. Lo que cambia es quién la ofrece: puede ser un banco online o una entidad de pago, y eso afecta a cómo está protegido tu dinero, como veremos más abajo.
Para qué sirve una cuenta multidivisa y quién la necesita
Una cuenta multidivisa sirve para cobrar en otras monedas sin convertir cada pago, pagar en el extranjero con el saldo de esa moneda, enviar dinero a otros países y elegir el momento del cambio. La necesitan sobre todo autónomos con clientes extranjeros, expatriados, estudiantes y viajeros frecuentes. A quien solo usa euros no le aporta nada.
Cobrar de clientes o empresas de fuera
Es el caso en el que más se nota. Con datos bancarios en dólares o libras, un cliente de Estados Unidos o del Reino Unido te paga con una transferencia nacional en su país, sin coste para él y sin gastos SWIFT para ti. Tú recibes los dólares o las libras y los conviertes cuando te convenga.
Con una cuenta en euros, ese mismo pago llegaría por SWIFT, con gastos de los bancos intermediarios y convertido al tipo de tu banco. Lo explicamos con números en nuestra guía de cuenta en dólares en España.
Un ejemplo: cobrar 3.000 dólares al mes
Imagina una diseñadora en Valencia que factura 3.000 dólares al mes a un cliente de Nueva York. Si el cliente le paga a su cuenta en euros, el dinero viaja por SWIFT, un banco intermediario puede quedarse 20 o 30 dólares por el camino y su banco convierte el resto con un margen de cambio que, en los bancos españoles, suele moverse entre el 1 y el 4 %.
Con un margen del 3 %, eso son unos 90 dólares al mes solo en el cambio, más lo que descuente el intermediario: más de 1.200 dólares al año. Con datos bancarios en dólares, el cliente le paga con una transferencia nacional en Estados Unidos, el pago entra completo y ella convierte cuando quiere al tipo medio del mercado, con una comisión que en euros y dólares ronda el medio punto. La diferencia anual es de cientos de euros.
Viajar y pagar fuera de la zona euro
Si viajas a menudo a Estados Unidos, al Reino Unido o a Suiza, puedes cambiar dinero cuando el tipo te parezca bueno y pagar luego con la tarjeta desde ese saldo, sin comisión. Las tarjetas de los grandes bancos cobran entre un 3 y un 3,95 % por cada pago en otra divisa, como contamos en pagar con tarjeta en el extranjero.

Enviar dinero a la familia o recibirlo
Si envías dinero a Colombia, México o Marruecos, una cuenta multidivisa te deja convertir al tipo real y pagar en la moneda local. Y si tu familia te envía dinero desde fuera, puedes recibirlo en su moneda y decidir cuándo pasarlo a euros. Compara cuánto llega con cada servicio antes de enviar:
Para la ruta más habitual desde España tienes los datos en enviar dinero de España a Colombia, y lo que cobran los bancos por la vía SWIFT en comisiones por transferencia internacional.
Cuándo no necesitas una cuenta multidivisa
Si cobras en euros, gastas en euros y solo viajas dentro de la zona euro, una cuenta multidivisa no te ahorra nada. Tampoco tiene sentido para especular con las divisas: guardar dinero en dólares porque crees que el dólar va a subir es una apuesta, y si se deprecia frente al euro pierdes valor al convertirlo.
Tampoco compensa si solo haces un envío al extranjero al año: para eso no hace falta abrir nada, basta con comparar servicios el día que lo necesites. Y si tus gastos fijos son en euros, como el alquiler o la hipoteca, mantener tus ingresos en otra moneda te obliga a convertir cada mes, así que lo importante no es tener muchas divisas, sino que el cambio te salga barato cuando lo hagas.
Cuánto cuesta una cuenta multidivisa en España
Depende mucho de la entidad. Wise y el plan gratuito de Revolut no tienen cuota, Renta 4 cobra una cuota mensual por su cuenta multidivisa y Bankinter cobra 45 euros al año por cada cuenta en divisa, salvo bonificación. Pero el coste que más pesa suele ser el tipo de cambio que aplica cada una al convertir.
Entidad | Producto | Cuota | Divisas | Al convertir |
|---|---|---|---|---|
Wise | Cuenta Wise | 0 € | Más de 40, con datos bancarios en 22 | Tipo medio más comisión desde el 0,2 % |
Revolut | Plan Estándar | 0 € | Decenas de divisas | Sin comisión hasta 1.000 € al mes entre semana, después 1 % |
Renta 4 Banco | Cuenta multidivisa | Unos 5 € al mes | 6: euro, dólar, libra, franco suizo, yen y corona sueca | Tipo del banco con diferencial |
Bankinter | Cuenta corriente en divisa | 22,50 € al semestre, bonificable | Una divisa por cuenta | Tipo del banco |
BBVA | Cuentas en divisa | No publicada | Una divisa por cuenta | Tipo del banco |
Webs, folletos de tarifas y páginas de ayuda de cada entidad, y el comparador Roams para la cuota de Renta 4, revisados en noviembre de 2026.
La cuota de mantenimiento
En los bancos tradicionales, cada cuenta en divisa suele tener su propia comisión de mantenimiento. En el folleto de comisiones que publica Bankinter para su cuenta corriente en divisa, con fecha de marzo de 2021, la cuota es de 22,50 euros al semestre, 45 euros al año, y se elimina si mantienes una de sus cuentas nómina, pensión o profesional. Su tarjeta de débito asociada cuesta 30 euros al año.
En las cuentas multidivisa online lo habitual es que no haya cuota en el plan básico. Wise no cobra nada por abrir ni mantener la cuenta, ni por tener saldo en ninguna divisa. Revolut tampoco en su plan Estándar, aunque limita el cambio sin comisión y ofrece planes de pago con más ventajas.
El tipo de cambio: el coste que no aparece como comisión
Cuando conviertes, cada entidad usa un tipo de cambio. Si el tipo medio del mercado es de 1,1186 dólares por euro y tu banco te aplica 1,0850, estás pagando un margen de alrededor del 3 %, unos 30 euros por cada 1.000, aunque en el extracto no aparezca ninguna comisión.
Wise convierte al tipo medio y cobra una comisión que ves antes, que para euros a dólares rondaba el 0,47 % en octubre de 2026. En un cambio de 1.000 euros, son unos 4,70 euros frente a los 30 de un margen bancario típico. En cantidades grandes o frecuentes, esa diferencia pesa mucho más que cualquier cuota.
Recibir pagos: datos locales o SWIFT
El tercer coste está en cómo llega el dinero. Una cuenta en divisa de un banco español recibe los pagos de fuera por SWIFT, y por el camino los bancos intermediarios pueden descontar 10, 20 o 30 dólares. Con datos bancarios locales en dólares o libras, el pago entra como una transferencia nacional en ese país.
Wise no cobra por recibir euros por SEPA ni por recibir pagos locales en las divisas con datos propios. Si el pago llega por SWIFT, cobra una tarifa fija: 2,39 euros por un pago en euros y 6,11 dólares por una transferencia internacional en dólares.
Las opciones de cuenta multidivisa en España
Las opciones reales son tres: una cuenta multidivisa online como Wise o Revolut, sin cuota y con muchas divisas; una cuenta multidivisa de banco especializado, como la de Renta 4, pensada sobre todo para inversores; o una o varias cuentas en divisa de un banco tradicional, como Bankinter o BBVA, con cuota y su propio tipo de cambio.
Wise: la cuenta multidivisa sin cuota
 Wise9,5
Wise permite guardar más de 40 divisas y anuncia datos bancarios gratis para recibir dinero en 22 de ellas, según tu país de residencia. Desde España tienes IBAN en euros y datos en dólares y libras, entre otros. Convierte al tipo medio con una comisión visible y su tarjeta paga desde el saldo de la moneda del comercio, o convierte desde la que salga más barata.
Sus límites: no es un banco, así que el saldo no está cubierto por el Fondo de Garantía de Depósitos, y el IBAN en euros empieza por BE. Te explicamos cómo darte de alta en abrir una cuenta Wise y la analizamos a fondo en nuestras opiniones sobre Wise.
Neobancos y otras cuentas online
Revolut es la otra gran cuenta multidivisa online en España. En su plan Estándar no tiene cuota y el cambio de divisa es gratis hasta 1.000 euros al mes entre semana; por encima, cobra un 1 %, y los fines de semana aplica un recargo. Tiene licencia bancaria europea, así que sus depósitos están cubiertos por el fondo de garantía de su país de origen.
Otras cuentas online, como las de N26 o bunq, permiten pagar en otras divisas, pero no siempre guardar saldos separados en cada una ni recibir pagos con datos locales en dólares o libras. Antes de abrir una, comprueba qué divisas tienen datos bancarios propios y no solo una tarjeta que paga en ellas. Comparamos Wise con su rival más directo en Wise vs Revolut.
¿Tiene BBVA cuenta multidivisa?
BBVA no anuncia en su web para particulares una cuenta multidivisa como producto propio: la cuenta multidivisa BBVA que aparece en sus servicios es para empresas. Un particular puede consultar en oficina las cuentas en divisa, que funcionan como una cuenta por moneda, con el tipo de cambio que fija el banco y sin una tarifa pública de mantenimiento.
Lo que sí publica BBVA son sus tarifas de transferencias en otra moneda: desde la app o la web, un 0,60 % con un mínimo de 6 euros, y en oficina un mínimo de 18 euros más 10 euros de gastos SWIFT. Y su tarjeta Aqua de débito no cobra comisión de divisa en los primeros 300 euros al mes, y un 3 % después.
Bankinter, Renta 4 y otros bancos
Bankinter ofrece cuentas corrientes en divisa con la cuota de 45 euros al año que hemos visto, bonificable si tienes con ellos una cuenta nómina. Renta 4 Banco tiene una cuenta multidivisa con un único IBAN y saldos separados en seis monedas: euro, libra, dólar, corona sueca, yen y franco suizo. Está pensada sobre todo para invertir en otras monedas sin convertir cada operación.
Santander y CaixaBank no publican de forma clara las condiciones de sus cuentas en divisas para particulares, según la recopilación de Sincomisiones de septiembre de 2026, así que tendrás que pedirlas en oficina. Pregunta siempre por dos cosas: la cuota de cada cuenta y el tipo de cambio que aplican frente al tipo medio del mercado.

Cómo elegir y abrir una cuenta multidivisa
Para elegir una cuenta multidivisa, mira qué divisas tienen datos bancarios propios, qué tipo de cambio aplica la entidad, si hay cuota, qué tarjeta incluye y cómo está protegido el dinero. Para abrirla basta, en la mayoría, con el DNI o el pasaporte y unos minutos desde el móvil, sin ir a ninguna oficina.
Qué mirar antes de abrirla
- Las divisas con datos bancarios propios: no basta con que la tarjeta pague en dólares si no puedes recibir dólares
- El tipo de cambio: compáralo con el tipo medio que aparece en Google en el momento de convertir
- La cuota: por cuenta y por divisa, y lo que cuesta la tarjeta
- Los límites del plan gratuito: topes mensuales de cambio, recargos de fin de semana o comisiones en cajeros
- La protección del dinero: Fondo de Garantía de Depósitos si es un banco, salvaguarda si es una entidad de pago
Cómo está protegido tu dinero
Si la cuenta es de un banco adherido al Fondo de Garantía de Depósitos español, tus saldos están cubiertos hasta 100.000 euros por titular y entidad, tanto en euros como en otras divisas, según explica la OCU. Si la entidad es un banco de otro país europeo, te cubre el fondo de su país de origen, con el mismo límite.
Si es una entidad de pago o de dinero electrónico, como Wise, no hay fondo de garantía: la ley le obliga a salvaguardar el dinero de los clientes, separado del suyo, para que no forme parte de sus deudas si quiebra. Es una protección distinta, adecuada para el dinero que mueves, pero no la mejor opción para guardar grandes ahorros a largo plazo.
Cómo abrirla paso a paso
- Elige la entidad: según las divisas que necesites y el tipo de cambio
- Descarga la app y regístrate: con tu correo y tu número de móvil
- Verifica tu identidad: con el DNI, o con pasaporte y TIE si eres de fuera del EEE
- Activa las divisas que vayas a usar: y pide los datos bancarios de cada una
- Añade dinero por transferencia: desde una cuenta a tu nombre, lo más barato

Las cuentas multidivisa y Hacienda
El Banco de España recuerda que las ganancias o pérdidas por la compra y venta de divisas se declaran en la renta: si compras dólares y los vendes más caros, la diferencia es una ganancia patrimonial. Además, si tu cuenta está en una entidad extranjera y tus saldos en el extranjero superan los 50.000 euros, revisa si debes presentar el modelo 720. Lo explicamos en Wise y Hacienda.
Conclusión: qué cuenta multidivisa te conviene
Para la mayoría de particulares en España, la cuenta multidivisa que más compensa es una online sin cuota y con cambio al tipo real, como Wise. Las cuentas en divisa de los bancos tradicionales tienen sentido si quieres que tu dinero en otra moneda esté en un banco con Fondo de Garantía de Depósitos y aceptas pagar su cuota y su tipo de cambio.
Si cobras o envías dinero en otras monedas
Necesitas datos bancarios propios en esas divisas y un cambio barato. Ahí Wise es difícil de batir: recibes como una cuenta local, guardas el saldo sin coste y conviertes al tipo medio cuando te conviene. Revolut es una alternativa razonable si conviertes menos de 1.000 euros al mes y siempre entre semana.
Si solo viajas de vez en cuando
No te hace falta una cuenta en divisas de un banco, con su cuota. Te basta con una cuenta multidivisa online con tarjeta, que paga en la moneda local sin comisión de divisa. Elegimos las mejores en la mejor tarjeta para viajar, y si quieres entender cómo funciona Wise antes de abrirla, en qué es Wise y cómo funciona.
¿Qué es una cuenta multidivisa?
Es una cuenta en la que guardas saldos en varias monedas a la vez, cada una por separado, sin que el dinero se convierta automáticamente a euros. Tú decides cuándo cambiar de una divisa a otra. Sirve sobre todo para cobrar, pagar o enviar dinero en otras monedas sin pagar el cambio en cada operación.
¿Cuál es la mejor cuenta multidivisa en España?
Para la mayoría de particulares, una cuenta online sin cuota y con cambio al tipo real. Wise permite guardar más de 40 divisas, tiene datos bancarios en euros, dólares y libras, entre otras, y convierte al tipo medio con una comisión desde el 0,2 %. Los bancos tradicionales ofrecen cuentas en una sola divisa, con cuota y su propio tipo de cambio.
¿Tiene BBVA cuenta multidivisa para particulares?
BBVA no anuncia en su web para particulares una cuenta multidivisa como producto propio; la referencia a cuentas multidivisa aparece en su oferta para empresas. Un particular puede consultar en oficina las cuentas en divisa, que funcionan como una cuenta por moneda, con el tipo de cambio del banco.
¿Qué es una cuenta multidivisa virtual?
Es una cuenta multidivisa que se abre y se gestiona online, sin oficina, desde una app. Te das de alta con tu documento de identidad, recibes una tarjeta digital al momento y manejas todas las divisas desde el móvil. Puede ofrecerla un banco online o una entidad de pago, lo que cambia cómo está protegido el dinero.
¿Cuánto cuesta una cuenta multidivisa?
Wise y el plan Estándar de Revolut no tienen cuota. Renta 4 cobra una cuota mensual por su cuenta multidivisa, de unos 5 euros según el comparador Roams, y Bankinter 22,50 euros al semestre por cada cuenta en divisa, bonificable. El coste que más pesa suele ser el tipo de cambio: un margen del 3 % son 30 euros por cada 1.000 euros convertidos.
¿Está protegido el dinero de una cuenta multidivisa?
Depende de quién la ofrezca. En un banco adherido al Fondo de Garantía de Depósitos español, el saldo está cubierto hasta 100.000 euros, también en otras divisas. En una entidad de pago como Wise no hay fondo de garantía, pero la ley le obliga a salvaguardar el dinero de los clientes separado del suyo.
¿Puedo recibir mi sueldo en dólares en una cuenta multidivisa?
Sí, si la cuenta tiene datos bancarios propios en dólares. Así tu empresa te paga como una transferencia nacional en Estados Unidos y tú recibes los dólares sin gastos SWIFT. Después decides cuándo pasarlos a euros. Si la cuenta solo tiene IBAN en euros, el pago llegará por SWIFT y convertido al tipo del banco.
¿Hay que declarar una cuenta multidivisa a Hacienda?
Las ganancias o pérdidas por comprar y vender divisas se declaran en la renta, según recuerda el Banco de España. Además, si la cuenta está en una entidad extranjera y tus saldos en el extranjero superan en conjunto los 50.000 euros, revisa si debes presentar el modelo 720.
¿Merece la pena una cuenta multidivisa si solo viajo de vez en cuando?
Solo si es gratuita. Para un par de viajes al año no compensa pagar la cuota de una cuenta en divisas de un banco. Una cuenta multidivisa online sin cuota, con tarjeta que paga sin comisión de divisa, te ahorra el 3 o 4 % que cobran las tarjetas de los bancos en cada pago fuera de la zona euro.
Fuentes
- Banco de España, Portal del Cliente Bancario: qué es una cuenta multidivisa y para qué sirve
- Wise: precios y comisiones
- Wise Ayuda: cómo obtener tus datos bancarios
- Revolut: comisiones del plan Estándar (desde el 1 de septiembre de 2026)
- Renta 4 Banco: servicio de liquidación multidivisa
- Bankinter: comisiones de la cuenta corriente en divisa
- BBVA: epígrafe 67, transferencias con el exterior
- BBVA: tarjeta de débito Aqua
- OCU: el Fondo de Garantía de Depósitos
- Sincomisiones: mejores cuentas en dólares (septiembre de 2026)
- Roams: cuenta multidivisa de Renta 4 Banco
Mo is the founder of MoneyTransferStore. As an expat who has experienced the challenges of sending money across borders himself, he set out to help others like him avoid hidden fees and unfair exchange rates on international transfers. With a background spanning fintech, payments, and Web3, Mo brings years of practical experience to building a platform focused on transparency and trust.