Comisiones por transferencia internacional en 2026: lo que cobra cada banco
Enviar euros a otro país de la Unión Europea cuesta lo mismo que una transferencia nacional, y en la mayoría de bancos eso significa nada. La comisión por transferencia internacional aparece cuando el dinero sale de esa zona o cambia de moneda: a Estados Unidos, México, Colombia, el Reino Unido o Marruecos.
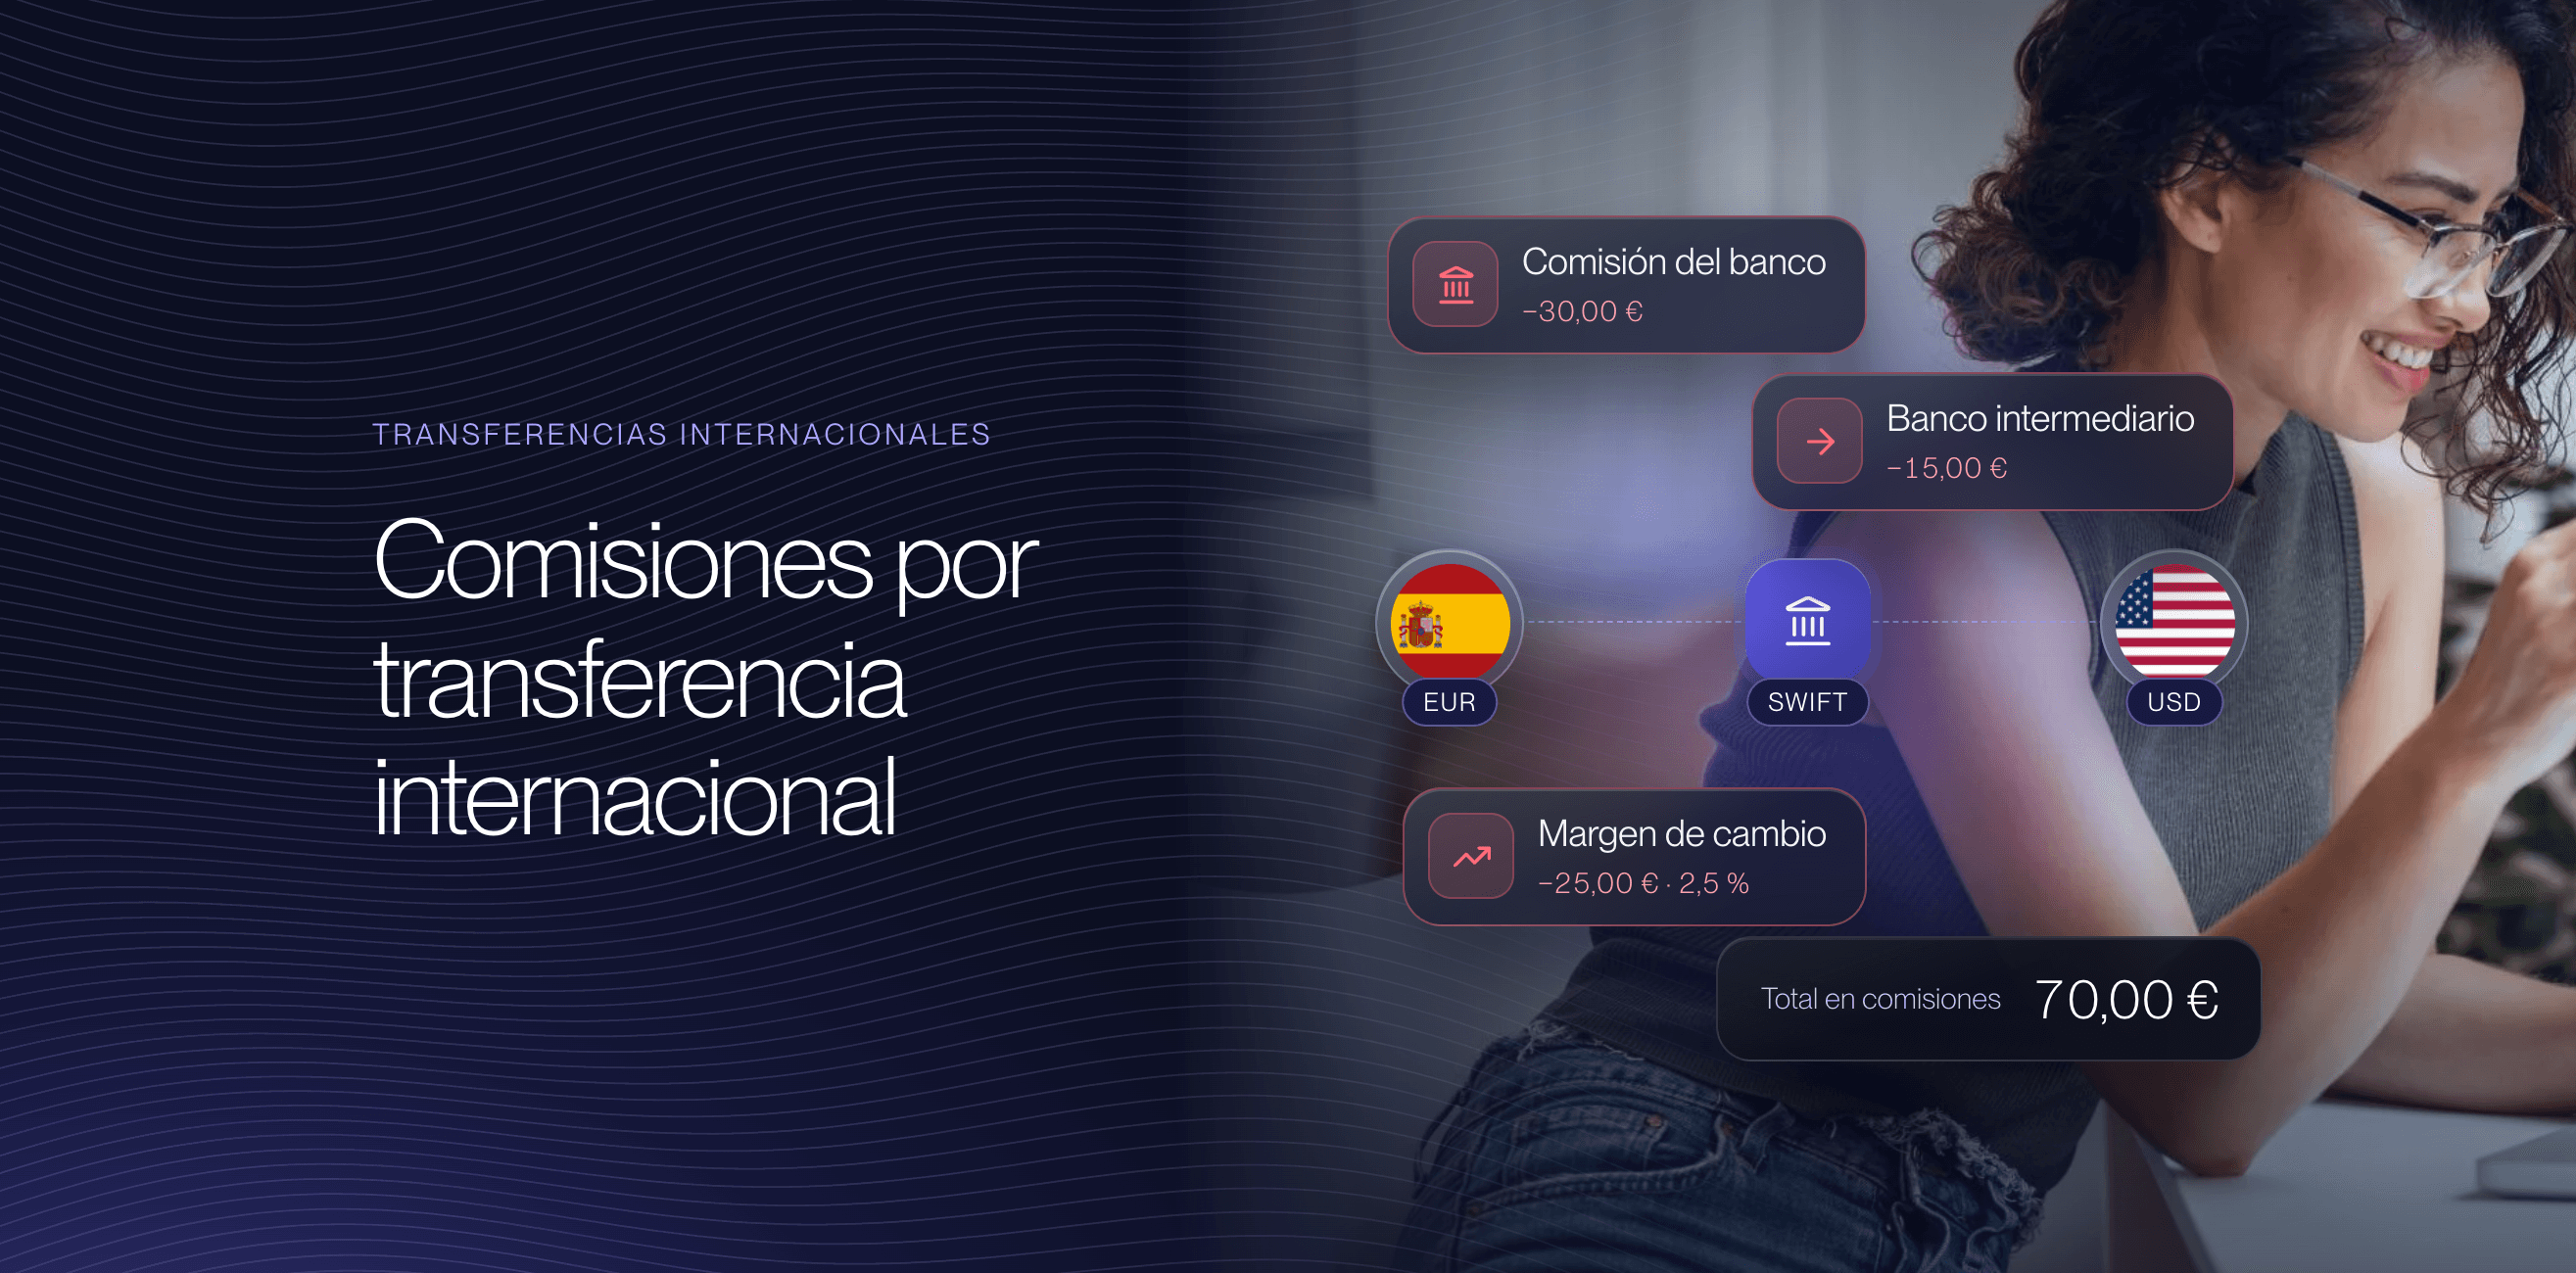
Ahí los bancos españoles cobran por tres vías: un porcentaje con un mínimo, unos gastos SWIFT por operación y un margen en el tipo de cambio que no aparece en la tarifa. Con 1.000 euros a México, Sabadell entregó en nuestra prueba casi 1.060 pesos menos que Wise, y la mayor parte de esa diferencia no era la comisión.
En esta guía repasamos lo que cobra cada gran banco en 2026 según sus folletos de tarifas, explicamos qué son las opciones OUR, SHA y BEN y te enseñamos a calcular lo que cuesta de verdad una transferencia internacional antes de enviarla.
¿Cuánto cuesta una transferencia internacional en 2026?
Una transferencia en euros a otro país SEPA suele ser gratis. Fuera de la zona SEPA o en otra moneda, los bancos españoles cobran entre un 0,60 y un 0,75 % con mínimos de 6 a 22 euros, más gastos SWIFT de 10 a 15 euros y un margen en el tipo de cambio. Con 1.000 euros, el coste total suele superar los 30 euros.
Cuánto cuesta hacer una transferencia internacional depende, por tanto, de dos preguntas: si el destino está en la zona SEPA y si el dinero cambia de moneda. Si las dos respuestas son favorables, apenas pagas. Si no, el coste depende del banco, del canal que uses y de quién asume los gastos.
Transferencias SEPA en euros: gratis o casi
La zona SEPA incluye los países de la Unión Europea, Noruega, Islandia, Liechtenstein, Suiza, el Reino Unido, Mónaco, San Marino, Andorra y el Vaticano, entre otros. Dentro de la Unión Europea, la ley obliga a que una transferencia en euros a otro país no cueste más que una nacional del mismo tipo, y la mayoría de bancos españoles no cobran por las hechas desde la app o la web.
Desde enero de 2025, además, las transferencias inmediatas en euros no pueden costar más que las ordinarias. Si quieres saber cómo funcionan, lo explicamos en qué es una transferencia SEPA y en transferencia inmediata.
Transferencias fuera de la zona SEPA o en otra moneda
Cuando el destino está fuera de la zona SEPA, como Estados Unidos, México o Marruecos, o cuando envías en una moneda distinta del euro, la transferencia viaja por la red SWIFT y pasa por uno o varios bancos intermediarios. Ahí se aplican las tarifas de transferencias con el exterior, que en casi todos los bancos tienen un porcentaje, un mínimo y gastos aparte.
La misma transferencia puede costar muy distinto según el canal. En BBVA, por ejemplo, enviar 1.000 euros en dólares desde la app cuesta 6 euros de comisión, y desde la oficina, 18 euros más 10 euros de gastos SWIFT. Santander no cobra comisión de emisión desde la app, pero sí 20 euros en oficina.
Las tres partes del coste
El coste de una transferencia internacional fuera de la zona SEPA se compone de tres partes, y solo dos aparecen en la tarifa:
- La comisión del banco: un porcentaje del importe con un mínimo, por ejemplo un 0,60 % con un mínimo de 15 euros
- Los gastos SWIFT y de corresponsal: una cantidad fija por operación, y los cargos de los bancos intermediarios si eliges que los pagues tú
- El margen del tipo de cambio: la diferencia entre el tipo que aplica el banco y el tipo medio del mercado, que no aparece como comisión
La tercera suele ser la más cara en importes medianos y grandes. Por eso dos bancos con comisiones parecidas pueden entregar cantidades muy distintas en destino.
Un ejemplo con la tarifa general de CaixaBank: 1.000 euros en dólares a Estados Unidos pagan 15 euros de comisión mínima, 15 euros de gastos SWIFT y, con un margen de cambio del 2,5 %, otros 25 euros escondidos en el tipo. En total, unos 55 euros, un 5,5 % del envío, antes de lo que pueda descontar el banco receptor.
Comisión por transferencia internacional en cada banco
BBVA cobra un 0,60 % con un mínimo de 6 euros desde la app en otra moneda, Santander no cobra comisión de emisión desde la app, CaixaBank un 0,60 % con un mínimo de 15 euros más 15 de gastos SWIFT, Sabadell un 0,75 % con un mínimo de 22 euros, ING 12 euros más 15 de gastos y Bankinter un 0,60 % con un mínimo de 20 euros.
Esta tabla resume las tarifas de transferencias emitidas fuera del EEE o en moneda extranjera para particulares, con gastos compartidos (SHA), según los folletos vigentes en noviembre de 2026:
Banco y canal | Comisión | Gastos fijos | Cambio de divisa | Coste con 1.000 € |
|---|---|---|---|---|
BBVA, app o web, en otra moneda | 0,60 % (mín. 6 €, máx. 100 €) | Sin gastos SWIFT | Tipo del banco | 6 € más el margen |
BBVA, oficina | 0,60 % (mín. 18 €) | 10 € SWIFT | Tipo del banco | 28 € más el margen |
Santander, app o web | 0 € | Sin gastos SWIFT | Tipo del banco | 0 € más el margen |
Santander, oficina | 20 € hasta 10.000 € | Incluidos | Tipo del banco | 20 € más el margen |
CaixaBank | 0,60 % (mín. 15 €) | 15 € SWIFT | Margen del 2,5 % | 30 € más el margen |
Sabadell | 0,75 % (mín. 22 €) | 15 € SWIFT, según tarifa | Tipo del banco | 22 a 37 € más el margen |
ING | 12 € | 15 € (SHA) | 2 % sobre el tipo aplicado | 27 € más el margen |
Bankinter, web | 0,60 % (mín. 20 €) | Cambio 0,50 % (mín. 20 €) | 0,50 % | 40 € más el margen |
Folletos de tarifas de BBVA (epígrafe 67, en vigor desde el 1 de agosto de 2026), Sabadell (epígrafe 90, desde el 10 de abril de 2026), ING (anexo de precios) y Santander, y recopilación de Sincomisiones del 2 de noviembre de 2026 para CaixaBank y Bankinter. El coste no incluye el margen del tipo de cambio ni los gastos del banco receptor.
BBVA
BBVA distingue por canal. En oficina o por teléfono cobra un 0,70 % con un mínimo de 35 euros si eliges OUR y un 0,60 % con un mínimo de 18 euros si eliges SHA, más 10 euros de gastos SWIFT. Desde la web, la app o un cajero, una transferencia de un particular en la moneda del destinatario cuesta un 0,60 %, con un mínimo de 6 y un máximo de 100 euros, y no paga los gastos SWIFT.
Para el cambio de divisa, BBVA usa su tipo publicado del día hasta 3.000 euros, y por encima un tipo fijado según el mercado. No publica el margen como porcentaje. Si necesitas los datos del banco de destino, tienes el código SWIFT de BBVA y lo que significa en qué es el código SWIFT.
Santander
Desde noviembre de 2025, Santander no cobra comisión de emisión ni gastos SWIFT a los particulares que envían transferencias internacionales desde la app o la web, a cualquier país y por cualquier importe. En oficina, las transferencias fuera de la zona SEPA cuestan 20 euros hasta 10.000 euros y 50 euros por encima.
Eso no las hace gratis cuando hay cambio de moneda. Santander avisa en su propia página de que se puede aplicar un coste por cambio de divisa, y usa su tipo publicado del día hasta 3.000 euros. En nuestra prueba de octubre de 2026, con 1.000 euros a México, Santander entregó 20.457 pesos frente a 20.687 con Wise: 230 pesos menos sin cobrar comisión.
CaixaBank
En la tarifa general de CaixaBank, una transferencia fuera de la zona SEPA con gastos compartidos cuesta un 0,60 % con un mínimo de 15 euros, más 15 euros de gastos SWIFT. Si eliges OUR, sube al 0,70 % con un mínimo de 27 euros. Cuando hay cambio de moneda, se suma un margen de alrededor del 2,5 % sobre el tipo de mercado, según la recopilación de Sincomisiones de noviembre de 2026.
CaixaBank tiene condiciones especiales para algunas remesas, como envíos sin comisión a varios países de Latinoamérica desde ciertas cuentas para nuevos residentes. Si es tu caso, pregunta qué cuenta tienes antes de enviar. Tienes los datos del banco en el código SWIFT de CaixaBank.
Sabadell, ING y Bankinter
Sabadell cobra un 0,75 % con un mínimo de 22 euros por las transferencias emitidas desde una cuenta fuera del EEE o en moneda extranjera, con 15 euros de gastos SWIFT y 30 euros de corresponsal si eliges OUR. Las urgentes suman un 0,10 % con un mínimo de 6 euros. En nuestra prueba de octubre, con 1.000 euros a México, aplicó además un margen del 3,64 % en el tipo de cambio.
ING cobra 12 euros de comisión y 15 euros de gastos con SHA, y aplica un 2 % sobre el tipo de cambio en las transferencias en moneda extranjera. Bankinter cobra desde la web un 0,60 % con un mínimo de 20 euros, más una comisión de cambio del 0,50 % con un mínimo de 20 euros. Con importes pequeños, esos mínimos pesan mucho: por 300 euros, Bankinter cobraría 40 euros, más del 13 %.
El tipo de cambio: la comisión que no aparece en la tarifa
Cuando una transferencia cambia de moneda, el banco convierte con su propio tipo de cambio, que siempre es peor que el tipo medio del mercado. Esa diferencia, el margen, no aparece en la tarifa como comisión, pero en nuestras pruebas osciló entre el 1 y casi el 4 % en los bancos españoles. En 1.000 euros, son de 10 a 40 euros más.
Cómo calcular el margen
Busca el tipo medio del mercado en Google o en Reuters en el momento de enviar y compáralo con el que te ofrece el banco. Si el tipo medio es 1,1186 dólares por euro y el banco te aplica 1,0850, el margen es de un 3 %: por 1.000 euros recibirías unos 34 dólares menos de lo que valen tus euros, además de la comisión.
Muchos bancos no enseñan el tipo hasta el final del proceso, o solo lo publican para importes pequeños. Si no lo ves antes de confirmar, pide el tipo exacto o haz una simulación en la app. Sin ese dato no sabes cuánto te cuesta la transferencia.

Ejemplo: 1.000 euros a México
Así quedaba la misma transferencia de 1.000 euros a una cuenta en pesos mexicanos el 21 de octubre de 2026, según los precios que publicaba cada servicio:
Servicio | Comisión | Margen sobre el tipo medio | Llegan a México |
|---|---|---|---|
Wise | Visible, aparte | 0 % | 20.846,74 MXN |
Xe | 0 € | 1,12 % | 20.769,60 MXN |
Remitly | Incluida | Variable | 20.544,99 MXN |
Sabadell | 22 € | 3,64 % | 19.788,23 MXN |
Datos del comparador de Wise del 21 de octubre de 2026, con un tipo medio de 21,0047 pesos por euro. Los precios cambian a diario.
Sabadell entregaba 1.058 pesos menos que Wise, unos 50 euros. De esa diferencia, solo 22 euros eran la comisión: el resto era el tipo de cambio. Tienes las opciones de hoy para esta ruta en nuestra página para enviar dinero de España a México.
Ejemplo: 1.000 euros a Estados Unidos
El 3 de noviembre de 2026, con un tipo medio de 1,1186 dólares por euro, 1.000 euros valían 1.118,60 dólares. Con Wise llegaban 1.111,65, con una comisión de 6,21 euros. Con Remitly, 1.106,03. Con Western Union, 1.086,84, por un margen del 2,55 %. Y con PayPal, 1.067,37, por un margen del 4,39 %, como explicamos en comisiones de PayPal.
La diferencia entre la mejor y la peor opción eran 44 dólares en un solo envío. Si mandas dinero a Estados Unidos con frecuencia, compara las opciones en enviar dinero de España a Estados Unidos.
OUR, SHA y BEN: quién paga los gastos
En una transferencia fuera de la zona SEPA eliges quién paga los gastos. Con OUR los pagas tú todos, incluidos los de los bancos intermediarios. Con SHA, los compartidos, tú pagas los de tu banco y el destinatario los del suyo. Con BEN los paga todos el destinatario. SHA es la opción más común y suele ser la más equilibrada.
Qué significa cada opción
- OUR (nuestros): pagas todos los gastos y el destinatario recibe el importe íntegro. Es la más cara: en BBVA, por ejemplo, el mínimo pasa de 18 a 35 euros
- SHA (compartidos): pagas la comisión de tu banco y el destinatario los gastos de su banco y de los intermediarios
- BEN (beneficiario): el destinatario paga todos los gastos, que se descuentan del importe que recibe
En las transferencias dentro del Espacio Económico Europeo solo se permite SHA, por ley, sea cual sea la moneda. Las opciones OUR y BEN solo aparecen en las transferencias fuera del EEE.
Gastos del banco intermediario y del receptor
Una transferencia SWIFT puede pasar por uno o varios bancos corresponsales antes de llegar, y cada uno puede descontar una cantidad. Con SHA o BEN, esos cargos se restan del importe, así que a veces llegan 10, 20 o 30 dólares menos de lo que esperabas. El banco del destinatario puede cobrar además por recibir la transferencia.
Por eso, cuando el destinatario necesita recibir una cantidad exacta, como el pago de una matrícula o un alquiler, OUR es la opción segura aunque sea más cara. Para enviar dinero a la familia, SHA suele bastar.
Cuál elegir
Para la mayoría de envíos personales, SHA es la opción razonable: pagas lo de tu banco y el destinatario lo del suyo. OUR solo compensa cuando el importe debe llegar íntegro. BEN rara vez tiene sentido, porque traslada todo el coste a quien recibe sin que tú sepas cuánto será.

Cómo pagar menos por una transferencia internacional
Para pagar menos por una transferencia internacional, haz la transferencia desde la app o la web y no en la oficina, envía en la moneda de destino si el banco lo abarata, evita las urgentes y compara siempre con un servicio especializado. En importes medianos, un servicio que convierta al tipo real suele ahorrar más que cualquier otra medida.
Usa la app o la web, no la oficina
La diferencia entre canales es grande. En BBVA, 1.000 euros en otra moneda cuestan 6 euros desde la app y 28 en oficina. En Santander, 0 euros desde la app y 20 en oficina. Antes de ir al banco, comprueba si puedes hacer la misma transferencia en línea.
Elige bien la moneda en la que envías
Puedes enviar euros y que los convierta el banco del destinatario, o enviar ya en la moneda de destino y que convierta tu banco. No hay una respuesta única. Si envías euros a México o a Colombia, el banco receptor aplicará su propio tipo, que no puedes comparar antes y que a veces es peor que el de tu banco.
En BBVA, además, enviar en la moneda del destinatario desde la web o la app tiene un mínimo de 6 euros en lugar de 15 y evita los gastos SWIFT. Antes de elegir, pide a quien recibe que pregunte a su banco cuánto cobra por recibir euros y con qué tipo los cambia, y compara con lo que te ofrece tu banco o un servicio especializado.
Compara con un servicio especializado
 Wise9,5
Los servicios especializados cambian al tipo real o con márgenes mucho más bajos que los bancos, y muchos no cobran gastos SWIFT porque pagan en local desde cuentas en el país de destino. En nuestras pruebas, Wise fue el que más entregó a México, Estados Unidos y el Reino Unido, y Remitly compitió bien en algunas rutas de remesas.
Wise te enseña el tipo de cambio, la comisión y la cantidad exacta que llega antes de pagar. Lo explicamos en nuestras opiniones sobre Wise, y para Latinoamérica tienes también nuestras opiniones sobre Remitly.
Evita las urgentes y los datos incorrectos
Una transferencia urgente, que se ejecuta el mismo día, suele tener recargo: en Sabadell, un 0,10 % adicional con un mínimo de 6 euros. Y si la transferencia sale con datos incorrectos o incompletos, muchos bancos cobran una comisión extra y la transferencia puede volver con gastos. Sabadell, por ejemplo, cobra 18 euros adicionales en ese caso.
Revisa el IBAN o el número de cuenta, el código SWIFT del banco de destino y el nombre exacto del titular antes de enviar. Si te equivocas, recuperar el dinero puede tardar semanas. Te contamos cuánto tarda normalmente en cuánto tarda una transferencia internacional.

Conclusión: cuánto cuesta de verdad una transferencia internacional
Dentro de la Unión Europea y en euros, una transferencia internacional cuesta lo mismo que una nacional, casi siempre nada. Fuera de esa zona o en otra moneda, los bancos españoles cobran de 6 a 40 euros por 1.000 euros, más un margen de cambio que puede duplicar ese coste. Un servicio especializado suele costar una fracción.
Para enviar euros dentro de Europa
Usa tu banco: desde la app es gratis en casi todos, y la transferencia inmediata ya no puede costar más que la ordinaria. No necesitas ningún otro servicio. Solo comprueba que el IBAN de destino es de un país SEPA y que la transferencia sale en euros: si el destinatario tiene la cuenta en otra moneda, su banco puede cobrarle por convertirla.
Para enviar fuera de Europa o en otra moneda
Compara el resultado final, no la comisión. Calcula lo que valen tus euros al tipo medio y réstale lo que llega con cada opción. En nuestras pruebas, Wise entregó más que los bancos en todas las rutas, y Santander, sin comisión desde la app, fue el banco que mejor salió. Tienes la guía completa en cómo hacer una transferencia internacional desde España.
¿Cuánto cuesta una transferencia internacional?
En euros a otro país de la Unión Europea, lo mismo que una nacional, casi siempre nada desde la app. Fuera de esa zona o en otra moneda, los bancos españoles cobran entre un 0,60 y un 0,75 % con mínimos de 6 a 22 euros, más 10 a 15 euros de gastos SWIFT y un margen en el tipo de cambio. Con 1.000 euros, el coste suele superar los 30 euros.
¿Qué banco cobra menos por una transferencia internacional?
Desde noviembre de 2025, Santander no cobra comisión de emisión ni gastos SWIFT a particulares desde la app o la web. BBVA cobra un 0,60 % con un mínimo de 6 euros desde la app en otra moneda. Pero ninguno de los dos publica su margen de cambio, y en nuestras pruebas los servicios especializados como Wise entregaron más dinero en destino que cualquier banco.
¿Cuál es la comisión por transferencia bancaria a otro país de Europa?
Si es en euros y a otro país de la Unión Europea, no puede ser más alta que la de una transferencia nacional, por ley europea. En la mayoría de bancos españoles es gratis desde la app o la web. Las transferencias inmediatas en euros tampoco pueden costar más que las ordinarias desde enero de 2025.
¿Qué son OUR, SHA y BEN en una transferencia?
Son las opciones de reparto de gastos en una transferencia fuera de la zona SEPA. Con OUR pagas tú todos los gastos y el destinatario recibe el importe completo. Con SHA, tú pagas los de tu banco y el destinatario los del suyo. Con BEN, el destinatario paga todos. SHA es la opción más habitual para envíos personales.
¿Por qué llega menos dinero del que envié?
Por dos motivos. El primero es el margen del tipo de cambio: el banco convierte con un tipo peor que el del mercado. El segundo son los gastos de los bancos intermediarios y del banco receptor, que con SHA o BEN se descuentan del importe. Para que llegue la cantidad exacta, elige OUR o un servicio que te la garantice antes de enviar.
¿Cómo calculo el coste real de una transferencia internacional?
Multiplica lo que envías por el tipo medio del mercado, que ves en Google, y réstale lo que llegará con cada opción. Esa diferencia incluye la comisión, los gastos y el margen del tipo de cambio. Por ejemplo, 1.000 euros valían 1.118,60 dólares el 3 de noviembre de 2026; con Wise llegaban 1.111,65 y con PayPal 1.067,37.
¿Cuánto cobra CaixaBank por una transferencia internacional?
En su tarifa general, una transferencia fuera de la zona SEPA con gastos compartidos cuesta un 0,60 % con un mínimo de 15 euros, más 15 euros de gastos SWIFT. Con OUR, un 0,70 % con un mínimo de 27 euros. Si hay cambio de moneda, se suma un margen de alrededor del 2,5 %. Algunas cuentas para nuevos residentes tienen condiciones especiales para ciertos países.
¿Cuánto tarda una transferencia internacional?
En euros dentro de la Unión Europea, un día hábil como máximo, o segundos si es inmediata. Fuera de la zona SEPA por SWIFT, normalmente de uno a cinco días hábiles, según los bancos intermediarios y el país. Los servicios especializados suelen ser más rápidos porque pagan en local desde cuentas en el país de destino.
¿Es más barato enviar en euros o en la moneda de destino?
Depende del banco. Si envías en euros, la conversión la hace el banco del destinatario con su propio tipo, que no controlas. Si envías en la moneda de destino, la hace tu banco. En BBVA, enviar en la moneda del destinatario desde la app tiene una comisión más baja. Compara el resultado final en los dos casos antes de elegir.
Fuentes
- BBVA: epígrafe 67, transferencias con el exterior (en vigor desde el 1 de agosto de 2026)
- Banco Santander: transferencias internacionales para particulares
- Forbes: Santander elimina la comisión por transferencias internacionales en app y web
- Banco Sabadell: epígrafe 90, tarifas de servicios de pago
- ING: anexo de precios para personas físicas
- Sincomisiones: cuánto cuesta una transferencia internacional (2 de noviembre de 2026)
- Reglamento (UE) 2024/886 sobre transferencias inmediatas en euros
- Banco de España, Portal del Cliente Bancario: cambio de divisas
- Wise: comparador de precios
- Wise: precios y comisiones
Mo is the founder of MoneyTransferStore. As an expat who has experienced the challenges of sending money across borders himself, he set out to help others like him avoid hidden fees and unfair exchange rates on international transfers. With a background spanning fintech, payments, and Web3, Mo brings years of practical experience to building a platform focused on transparency and trust.