Cómo abrir una cuenta Wise en España paso a paso (2026)
Abrir una cuenta Wise es gratis, no tiene cuota mensual ni saldo mínimo y se hace desde el móvil en unos minutos. Lo único que necesitas de verdad es un documento de identidad que Wise acepte, un móvil para hacerte un selfi y una dirección en España.
Ahí está también lo que más dudas genera. Wise solo acepta el DNI a los ciudadanos españoles, el pasaporte o el documento nacional a los del resto del Espacio Económico Europeo y el pasaporte con la TIE a los demás. Y casi todos los retrasos al darse de alta vienen de una verificación que no pasa a la primera.
En esta guía te explicamos cómo abrir una cuenta Wise paso a paso desde España, qué te piden en la verificación, qué IBAN y datos bancarios recibes, cuánto cuesta usarla y cómo hacer tu primer envío. Si todavía estás decidiendo si te conviene, empieza por qué es Wise y cómo funciona.
¿Qué necesitas para abrir una cuenta Wise en España?
Para abrir una cuenta Wise en España necesitas ser mayor de 18 años, vivir en España, un correo electrónico, un móvil y un documento de identidad en vigor: el DNI si eres español, el pasaporte o el documento nacional si eres de otro país del EEE, o el pasaporte junto con la TIE si eres de fuera. Abrirla no cuesta nada.
 Wise9,5
No hace falta ir a ninguna oficina, ni tener nómina, ni ingresar un importe mínimo para que la cuenta exista. Wise sí puede preguntarte para qué vas a usarla y, más adelante, pedirte justificantes si mueves cantidades grandes. Son preguntas que la ley le obliga a hacer, igual que a un banco.
El documento que acepta Wise según tu nacionalidad
Esta es la regla que más alta bloquea. Wise no acepta cualquier documento de identidad a cualquier persona que vive en España: lo que vale depende de tu nacionalidad, no de tu residencia.
Tu nacionalidad | Documento que acepta Wise | Lo que no sirve |
|---|---|---|
Española | Solo el DNI | El pasaporte español |
Otro país del EEE | Pasaporte o documento nacional de identidad | El carné de conducir |
Fuera del EEE | Pasaporte y tarjeta de residencia TIE | El carné de conducir |
Según la página de ayuda de Wise sobre verificación de identidad para residentes en España, consultada en noviembre de 2026.
El documento tiene que estar en vigor y la foto debe ser del original, no de una fotocopia ni de una pantalla. Wise pide que se lean tu nombre completo, al menos un apellido completo, la fecha de nacimiento, el número del documento y la zona de caracteres de la parte inferior, la llamada MRZ. Si es una tarjeta, tendrás que fotografiar las dos caras.
Si tienes NIE pero todavía no tienes la TIE
El NIE es un número, no un documento que Wise pueda verificar por sí solo. Si eres de fuera del Espacio Económico Europeo y quieres abrir cuenta en Wise, te pedirá el pasaporte junto con la tarjeta TIE, y en su ayuda no menciona el resguardo de solicitud como alternativa. Si estás tramitando la residencia, cuenta con tener la TIE en la mano antes de darte de alta.
Los ciudadanos de otros países de la Unión Europea que viven en España no tienen TIE, sino el certificado de registro con su NIE. En su caso no hace falta: Wise acepta directamente su pasaporte o su documento nacional de identidad, el mismo que usarían en su país.
Lo que no necesitas para crear una cuenta Wise
Para crear una cuenta Wise no te piden nómina, contrato de trabajo ni un ingreso inicial. Tampoco tienes que dejar tu banco: la mayoría de la gente abre Wise como una cuenta complementaria para lo que su banco hace caro, es decir, enviar dinero fuera, cobrar en otras monedas y pagar con tarjeta fuera de la zona euro.
Lo que sí te conviene tener es una cuenta bancaria a tu nombre en España. Es la forma más barata de añadir dinero a Wise y la que Wise acepta sin problemas, porque comprueba que el dinero sale de una cuenta del mismo titular.
Cómo crear tu cuenta Wise paso a paso
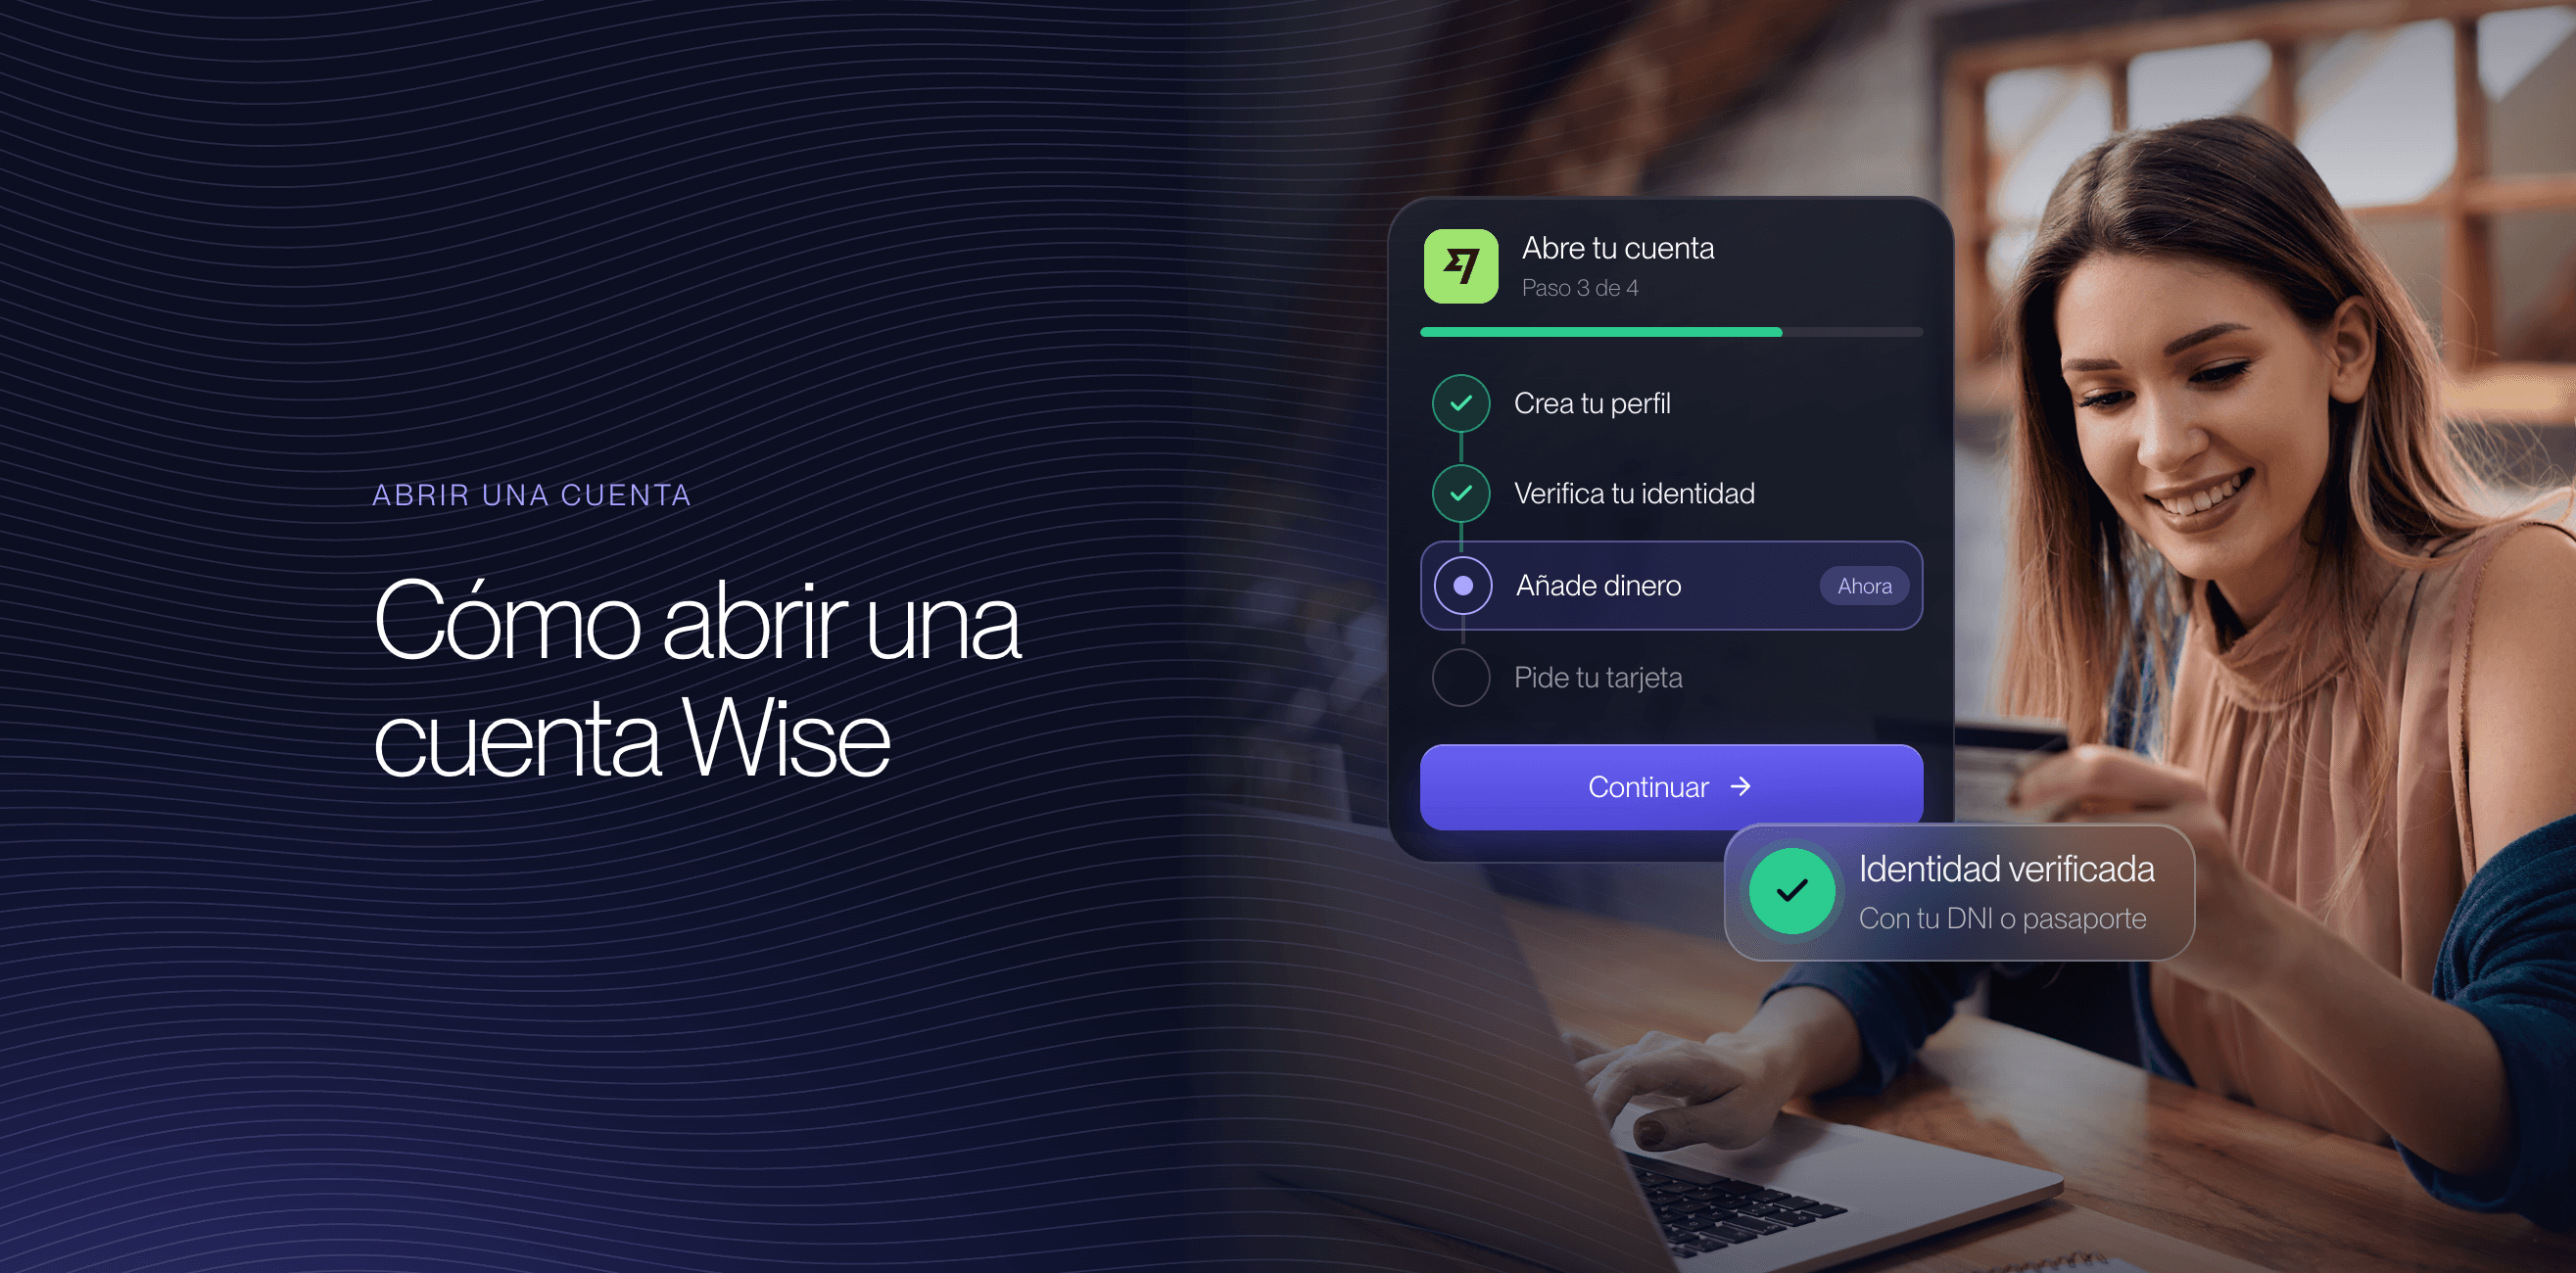
Crear tu cuenta Wise lleva unos minutos: descargas la app o entras en wise.com, te registras con tu correo, eliges una cuenta personal, indicas que vives en España, confirmas tu móvil y subes la foto de tu documento y un selfi. Cuando Wise confirma tu identidad, ya puedes recibir dinero, enviarlo y pedir la tarjeta.
Los pasos, uno a uno
- Descarga la app de Wise o entra en wise.com: elige el español como idioma y pulsa en registrarte
- Regístrate con tu correo: o con tu cuenta de Google o Apple, y crea una contraseña segura
- Elige cuenta personal: la de empresa es otro producto, con sus propias condiciones
- Indica que vives en España y tu dirección: escríbela igual que figura en tu banco
- Confirma tu número de móvil: Wise lo usará para la verificación en dos pasos
- Verifica tu identidad: sube la foto de tu documento por las dos caras si es una tarjeta, y hazte el selfi que te pide la app
- Activa la divisa que quieras y pide tus datos bancarios: empieza por los euros para tener tu IBAN

Puedes hacerlo todo desde la web, pero la app facilita el selfi y la foto del documento, que son los pasos donde más gente se atasca. Una vez dentro, la web y la app muestran lo mismo, y puedes usar cualquiera de las dos para enviar dinero o consultar tu saldo.
Cuenta personal o cuenta de empresa
La cuenta personal es para tu propio dinero: cobrar de familia o de un trabajo, enviar dinero fuera, ahorrar en otras divisas o viajar. Si tienes una sociedad, o cobras como autónomo facturas de clientes extranjeros de forma habitual, la cuenta adecuada es Wise Business, que permite cobrar a nombre de tu negocio y tiene sus propias tarifas. Te lo contamos en nuestras opiniones sobre Wise Business.
Con un mismo correo puedes tener los dos perfiles, el personal y el de empresa, y pasar de uno a otro desde la app. Cada uno tiene sus propios saldos y sus propios datos bancarios.
Errores al registrarte que luego cuestan tiempo
El más habitual es escribir el nombre o la dirección de forma distinta a como aparecen en el documento o en tu banco. Wise compara esos datos con los de tu documento y con los del dinero que llega, y cualquier diferencia puede frenar la verificación o un pago. Usa tu nombre completo, con los dos apellidos si los tienes.
El segundo es elegir mal el país de residencia. Tu dirección decide qué filial de Wise te da servicio y qué datos bancarios puedes tener, así que no indiques el país de tu nacionalidad si vives en España. Si te mudas más adelante, tendrás que actualizarla, y algunos datos bancarios pueden dejar de estar disponibles.
La verificación de Wise: qué te piden y por qué se retrasa
Wise verifica tu identidad con una foto de tu documento y un selfi antes de darte tus primeros datos bancarios. Mientras revisa, la app muestra un aviso gris que no requiere nada por tu parte. Si el aviso pasa a rojo, la verificación ha fallado y tendrás que corregir tus datos o subir otro documento.
Qué comprueba Wise
Wise está obligada por la normativa contra el blanqueo de capitales a saber quién es cada cliente, igual que un banco. Con el documento y el selfi comprueba que el documento es auténtico, que está en vigor y que la persona que se registra es su titular. Con tu dirección confirma el país desde el que vas a usar la cuenta.
Según Wise, cuándo y cómo te verifica depende de varios factores, como lo que vayas a hacer con la cuenta o las cantidades que muevas. Por eso a algunas personas les basta con el documento y el selfi, y a otras se les piden más datos más adelante, por ejemplo al enviar un importe grande por primera vez.
Por qué falla una verificación
Casi todos los fallos tienen una causa sencilla de evitar:
- Foto borrosa o con reflejos: haz la foto con buena luz, sin flash y con el documento entero dentro del encuadre
- Documento caducado o tapado: Wise no acepta documentos vencidos ni con partes ocultas
- Documento equivocado: el pasaporte si eres español, o el carné de conducir, que no sirve en la UE
- Datos distintos: un nombre o una fecha de nacimiento que no coinciden con lo que escribiste al registrarte
Cuando Wise pide más documentos
Más allá de la identidad, Wise puede pedirte que expliques de dónde sale el dinero cuando envías o recibes cantidades importantes, o cuando un movimiento no encaja con el uso que declaraste. Lo normal es que te pida una nómina, un extracto bancario, una escritura de compraventa o un contrato que justifique el importe.
Mientras revisa, Wise puede retener ese envío o congelar el saldo afectado, y es la queja más repetida de sus usuarios. La forma de evitarlo es verificar la cuenta por completo antes de mover un importe grande y tener los justificantes a mano. Analizamos estas quejas en nuestras opiniones sobre Wise.
Qué obtienes al abrir tu cuenta Wise
Al abrir tu cuenta Wise obtienes gratis un IBAN propio en euros, datos bancarios para recibir dinero en otras divisas como dólares o libras, la posibilidad de guardar y cambiar más de 40 divisas y una tarjeta de débito Visa: la digital es gratis y la física cuesta 7 euros una sola vez.
Tu IBAN en euros: empieza por BE, no por ES
Wise da servicio a los clientes del Espacio Económico Europeo a través de Wise Europe SA, con sede en Bruselas, así que tu IBAN en euros es belga y empieza por BE, con el código BIC de Wise Europe. Con él puedes recibir transferencias SEPA, domiciliar recibos y cobrar la nómina, igual que con un IBAN español.
Alguna empresa o administración puede negarse a pagarte o a domiciliar un recibo en un IBAN que no empieza por ES. Es ilegal: el artículo 9 del Reglamento (UE) 260/2012 obliga a aceptar cualquier IBAN de la zona SEPA. Según el Ministerio de Consumo, si te pasa con una empresa puedes reclamar ante las autoridades de consumo de tu comunidad autónoma. Si quieres entender cómo se forma, lo explicamos en qué es el IBAN.
Datos bancarios en dólares, libras y otras divisas
Además del IBAN, puedes activar datos bancarios en otras divisas. Wise anuncia datos gratis para recibir dinero en 22 divisas, aunque cuáles tienes disponibles depende de tu país de residencia. Desde España, los más útiles son los de dólares estadounidenses y libras, que permiten que un cliente o una empresa de Estados Unidos o del Reino Unido te pague como si fueras una cuenta local.
Ese dinero entra en tu saldo en dólares o libras y decides tú cuándo pasarlo a euros, al tipo medio del mercado. Explicamos cómo funciona una cuenta así en cuenta multidivisa, y el caso concreto de los dólares en cuenta en dólares en España.
La tarjeta Wise
La tarjeta se pide desde la app cuando tu cuenta está verificada. La digital está disponible al momento para Apple Pay y Google Pay, y puedes tener hasta tres. La física cuesta 7 euros una sola vez, sin cuota anual. Fuera de la zona euro paga al tipo medio con una comisión desde el 0,2 %, y en los cajeros los primeros 250 euros al mes no pagan comisión de Wise; después, un 2,69 %.
Es la parte de la cuenta que más gente usa para viajar. La analizamos a fondo en tarjeta Wise opiniones y la comparamos con las tarjetas de los bancos en la mejor tarjeta para viajar.

Cuánto cuesta tener una cuenta Wise
Tener una cuenta Wise no cuesta nada: abrirla, mantenerla, guardar dinero y recibir euros por SEPA son gratis. Pagas cuando conviertes divisas o envías dinero a otra moneda, con una comisión visible desde el 0,2 %, y por algunos servicios concretos, como la tarjeta física, los cajeros por encima de 250 euros al mes o recibir pagos SWIFT.
Qué haces | Lo que cuesta |
|---|---|
Abrir y mantener la cuenta | Gratis, sin cuota ni saldo mínimo |
Obtener tus datos bancarios | Gratis |
Recibir euros por SEPA | Gratis |
Recibir euros por SWIFT | 2,39 € por pago |
Recibir dólares por transferencia bancaria internacional | 6,11 $ por pago |
Convertir o enviar a otra divisa | Tipo medio del mercado más una comisión desde el 0,2 % |
Tarjeta física | 7 € una sola vez; la digital es gratis |
Cajeros | Gratis hasta 250 € al mes, después un 2,69 % |
Tarjeta de sustitución | 4 € |
Tarifas de Wise para clientes particulares en España, revisadas en noviembre de 2026.
Lo que te cobra y lo que no
La comisión de conversión depende de la divisa y del importe. Para euros a dólares rondaba el 0,47 % en octubre de 2026, unos 4,70 euros por cada 1.000 euros. Pagar en una divisa que ya tienes en la cuenta no tiene coste, igual que enviar euros a otra cuenta en euros dentro de la zona SEPA.
Lo que Wise no cobra es tan importante como lo que cobra: no hay comisión por inactividad, ni por tener saldo, ni un margen escondido en el tipo de cambio. Antes de cada operación ves la comisión desglosada, y esa es la cifra que pagas.
Cómo pagar menos al usar tu cuenta Wise
Añade dinero por transferencia desde tu banco y no con tarjeta, porque pagar un envío con tarjeta de débito o de crédito tiene una comisión mayor. Agrupa envíos pequeños en uno solo, porque la parte fija de la comisión pesa más cuanto menor es el importe. Y si cobras en dólares o libras, no conviertas cada pago al momento: guárdalos y cambia cuando te convenga.
Tu primer envío con la cuenta Wise
Para hacer tu primer envío eliges el importe y la divisa, añades los datos del destinatario y pagas, lo más barato con una transferencia desde tu banco español. Antes de confirmar, Wise te enseña la comisión, el tipo de cambio y la cantidad exacta que llegará, y te garantiza ese tipo durante un plazo que aparece en pantalla.
Cómo añadir dinero a Wise
Tienes dos caminos. Puedes pagar cada envío en el momento de hacerlo, o añadir saldo a tu cuenta y enviar desde ahí. En los dos casos, la forma más barata es una transferencia desde una cuenta a tu nombre: dentro de la zona SEPA no te cuesta nada y, si tu banco hace transferencias inmediatas, el dinero llega en segundos.
Wise rechaza los pagos que llegan desde cuentas de otra persona y los devuelve, así que no pidas a un familiar que te recargue la cuenta desde la suya. El dinero tiene que salir de una cuenta de la que seas titular, para que Wise pueda comprobar que es tuyo.
Un ejemplo real: 1.000 euros a Estados Unidos
El 3 de noviembre de 2026, enviar 1.000 euros con Wise a una cuenta en dólares costaba 6,21 euros de comisión, y al tipo medio de 1,1186 dólares por euro llegaban 1.111,65 dólares. Ese mismo día, PayPal entregaba 1.067,37 dólares por los mismos 1.000 euros, más de 44 dólares menos por su margen en el tipo de cambio.
El destinatario recibe una transferencia local en su país, sin descuentos de bancos intermediarios. Si quieres ver cuánto te cobraría tu banco por la misma operación, lo tienes desglosado en comisiones por transferencia internacional, y las opciones para esta ruta en enviar dinero de España a Estados Unidos.

Consejos para que el primer envío salga bien
Haz primero un envío pequeño a un destinatario nuevo para comprobar que los datos son correctos. Revisa el nombre del titular tal como figura en su banco, porque una diferencia puede hacer que el pago vuelva. Y si vas a enviar una cantidad grande, ten preparada la documentación que explica de dónde sale el dinero antes de pagar, no después.
Lo que conviene saber antes de abrirla
Wise no es un banco: tu saldo está salvaguardado por ley, separado del dinero de la empresa, pero no está cubierto por el Fondo de Garantía de Depósitos. Tampoco ofrece préstamos ni descubiertos. Y como Wise Europe tiene su sede en Bélgica, conviene revisar tus obligaciones con Hacienda si llegas a tener un saldo alto.
Regulación y seguridad
Wise Europe SA es una entidad de pago autorizada por el Banco Nacional de Bélgica y tiene una sucursal en Madrid registrada en el Banco de España. La ley le obliga a guardar el dinero de sus clientes separado del suyo, en cuentas de grandes bancos o en activos de bajo riesgo. Si la empresa quebrara, ese dinero no formaría parte de sus deudas.
Para proteger la cuenta, activa la verificación en dos pasos, no compartas los códigos que te llegan al móvil y desconfía de cualquier mensaje que te pida tus credenciales. Wise nunca te pedirá tu contraseña por teléfono ni por correo.
Wise y Hacienda
Tener una cuenta Wise no te obliga a declarar nada por el simple hecho de abrirla. Pero si tus saldos en cuentas en el extranjero superan en conjunto los 50.000 euros, revisa si debes presentar el modelo 720, y recuerda que las ganancias por cambio de divisa o los intereses también tributan. Lo explicamos con detalle en Wise y Hacienda.
Cerrar la cuenta si no la usas
Puedes cerrar tu cuenta Wise cuando quieras desde la app o la web. Antes, pasa el saldo de cada divisa a tu banco, porque Wise no te deja cerrarla con dinero dentro. Como no tiene cuota ni comisión por inactividad, mucha gente la mantiene abierta aunque solo la use en los viajes o para un envío al año.
Conclusión: cuándo merece la pena abrir una cuenta Wise
Abrir una cuenta Wise merece la pena si envías dinero fuera de la zona euro, cobras en otras monedas o viajas fuera de Europa. Es gratis, se abre en minutos con tu DNI, o con pasaporte y TIE si no eres del EEE, y convive con tu banco de siempre sin obligarte a cambiar nada.
Te compensa si
Mandas dinero a tu familia en Latinoamérica, Marruecos o Estados Unidos, cobras de clientes extranjeros en dólares o libras, pagas suscripciones en otras monedas o viajas fuera de la zona euro. En todos esos casos, el tipo de cambio real y la comisión visible te ahorran una parte importante de lo que te cobra tu banco.
No te hace falta si
Solo usas euros dentro de España y de Europa. Para eso tu banco ya hace transferencias gratis y tienes Bizum, que Wise no ofrece. Tampoco es la cuenta para pedir un préstamo ni para guardar grandes ahorros. Si dudas entre Wise y su rival más directo para tarjeta y cuenta, lo comparamos en Wise vs Revolut, y si buscas una cuenta completa para el día a día, en cómo abrir una cuenta bancaria online.
¿Cuánto cuesta abrir una cuenta Wise?
Nada. Abrir y mantener una cuenta Wise es gratis, sin cuota mensual ni saldo mínimo, y los datos bancarios, como el IBAN en euros, también son gratis. Pagas al convertir o enviar dinero a otra divisa, con una comisión desde el 0,2 %, y 7 euros una sola vez si pides la tarjeta física.
¿Qué documentos necesito para abrir una cuenta Wise en España?
Depende de tu nacionalidad. Si eres español, Wise solo acepta el DNI. Si eres de otro país del Espacio Económico Europeo, el pasaporte o el documento nacional de identidad. Si eres de fuera del EEE, el pasaporte junto con la tarjeta de residencia TIE. El carné de conducir no sirve si vives en la Unión Europea.
¿Puedo abrir una cuenta Wise con pasaporte si soy español?
No. Para los ciudadanos españoles, Wise solo acepta el DNI, aunque el pasaporte esté en vigor. Si tu DNI está a punto de caducar, renuévalo antes de registrarte para evitar que la verificación se quede parada.
¿Puedo abrir una cuenta Wise solo con el NIE?
El NIE es un número, no un documento que Wise verifique por sí solo. Si eres de fuera del EEE, necesitas el pasaporte y la TIE. Si eres ciudadano de otro país de la Unión Europea, te basta con tu pasaporte o tu documento nacional de identidad, sin necesidad de TIE.
¿Cuánto tarda la verificación de una cuenta Wise?
Wise no da un plazo fijo, porque depende de cada caso. Con una foto clara del documento correcto y un selfi, la mayoría de altas se resuelven sin pasos extra. Si la app muestra un aviso gris, la revisión está en curso; si es rojo, la verificación ha fallado y tienes que corregir tus datos o subir otro documento.
¿El IBAN de Wise es español?
No. Wise da servicio en Europa a través de Wise Europe SA, con sede en Bélgica, así que el IBAN en euros empieza por BE. Sirve para recibir transferencias SEPA, la nómina y domiciliar recibos. Negarse a aceptar un IBAN de otro país de la zona SEPA va contra el Reglamento (UE) 260/2012.
¿Puedo cobrar la nómina en mi cuenta Wise?
Sí. Con tu IBAN en euros puedes recibir la nómina por SEPA sin coste. Tu empresa no puede negarse por que el IBAN no empiece por ES. Ten en cuenta que Wise no es un banco, así que no ofrece las ventajas que algunos bancos dan por domiciliar la nómina, como préstamos o descubiertos.
¿Necesito tener una cuenta bancaria para abrir Wise?
Para abrir la cuenta no, pero para usarla sí te conviene. La forma más barata de añadir dinero a Wise es una transferencia desde una cuenta a tu nombre, y Wise devuelve los pagos que llegan desde cuentas de otra persona.
¿Es seguro abrir una cuenta Wise?
Sí. Wise Europe es una entidad de pago autorizada por el Banco Nacional de Bélgica, con sucursal registrada en el Banco de España, y está obligada a salvaguardar el dinero de los clientes separado del suyo. Lo que no tiene es la cobertura del Fondo de Garantía de Depósitos, porque no es un banco.
Fuentes
- Wise Ayuda: cómo verifica Wise tu identidad
- Wise Ayuda: cómo obtener tus datos bancarios
- Wise: precios y comisiones
- Wise: comisiones de la tarjeta en España
- Wise Ayuda: comisiones por retirar en cajeros
- Wise Ayuda: regulación de Wise
- Wise Ayuda: cómo protege Wise tu dinero
- Wise Ayuda: cómo cerrar tu cuenta
- Ministerio de Consumo: nota informativa sobre la discriminación del IBAN
- Wise: comparador de precios
Mo is the founder of MoneyTransferStore. As an expat who has experienced the challenges of sending money across borders himself, he set out to help others like him avoid hidden fees and unfair exchange rates on international transfers. With a background spanning fintech, payments, and Web3, Mo brings years of practical experience to building a platform focused on transparency and trust.