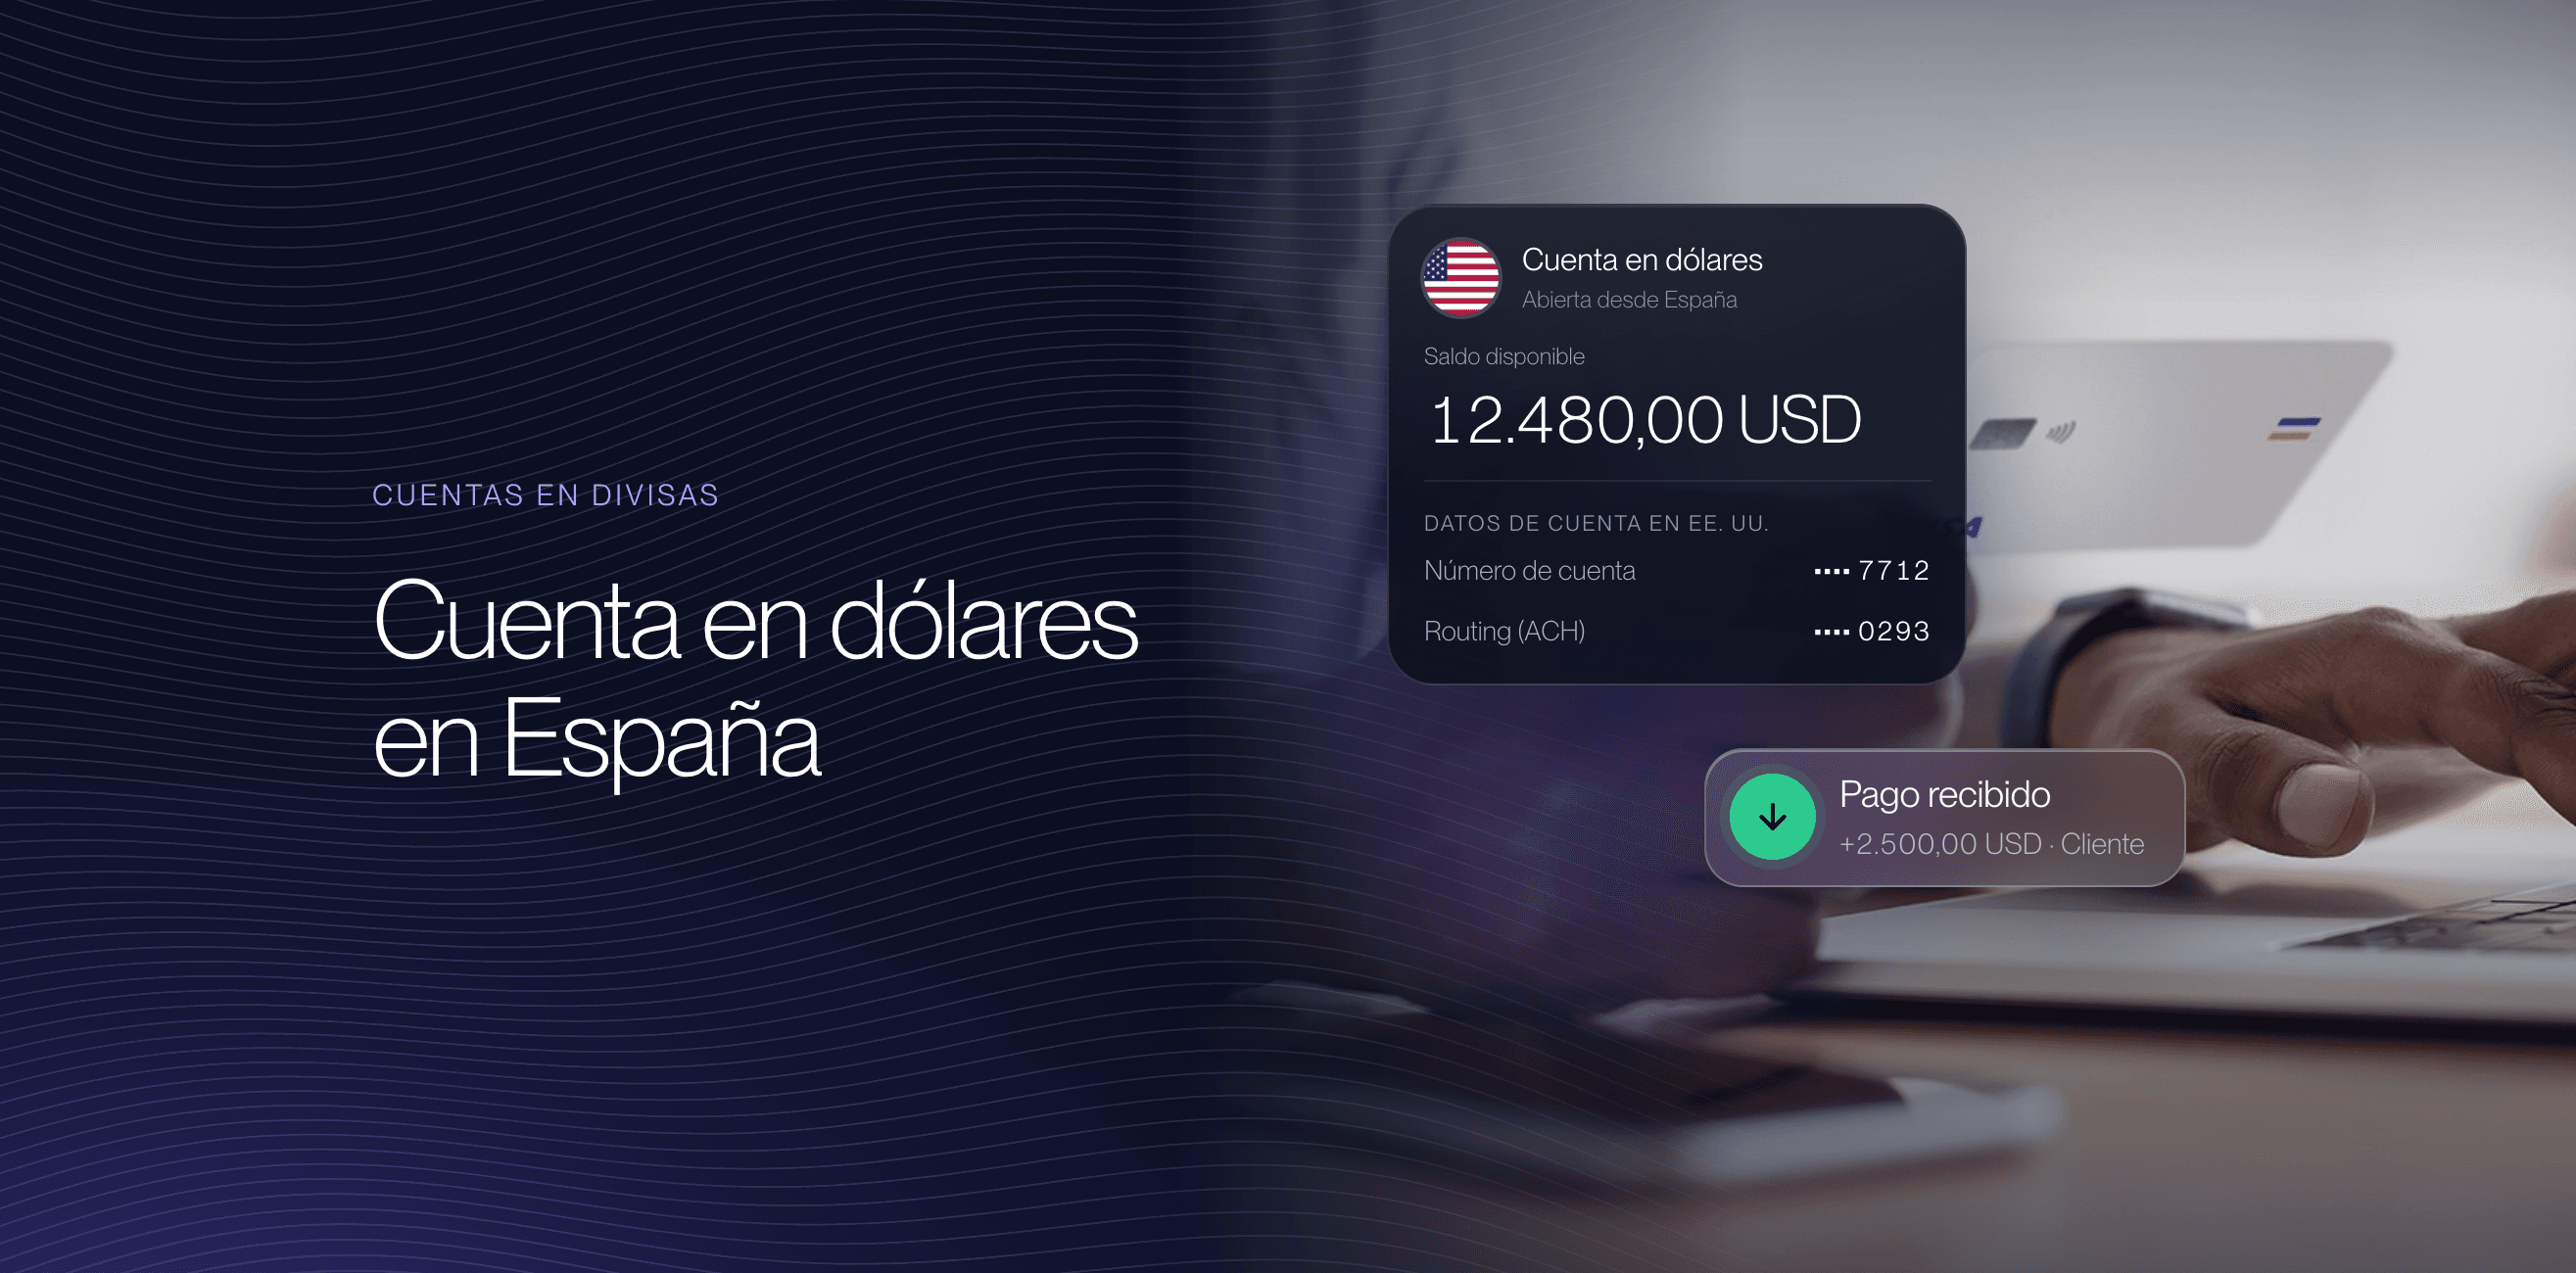
Cuenta en dólares en España: opciones, comisiones y cómo abrirla (2026)
Una cuenta en dólares en España te permite recibir, guardar y gastar dólares sin convertirlos a euros cada vez. Es lo que necesita quien cobra de clientes o plataformas de Estados Unidos, quien paga facturas en dólares o quien quiere tener parte de sus ahorros en esa moneda.
El problema es que los bancos españoles ofrecen poco y caro: cuentas en divisa con cuota de mantenimiento, que reciben los pagos por SWIFT y convierten con su propio tipo de cambio. Para cobrar de Estados Unidos sin perder dinero por el camino, lo que de verdad importa es tener datos bancarios estadounidenses.
En esta guía comparamos las opciones para tener una cuenta en dólares desde España en 2026, lo que cobra cada una, cómo abrirla y qué tienes que declarar a Hacienda.
¿Qué es una cuenta en dólares y para qué sirve?
Una cuenta en dólares es una cuenta cuyo saldo está en dólares estadounidenses, no en euros. El dinero que llega en dólares se queda en dólares hasta que decides convertirlo, y puedes pagar o enviar dólares desde ella sin cambio de moneda. Sirve sobre todo para cobrar de Estados Unidos, pagar en dólares y ahorrar en esa divisa.
Para cobrar de clientes y plataformas de Estados Unidos
Es el uso más habitual. Autónomos que facturan a empresas estadounidenses, creadores que cobran de plataformas que pagan en dólares o empleados en remoto con nómina en dólares. Si reciben esos pagos en una cuenta en euros, el banco convierte cada ingreso al momento, con su tipo de cambio, y por el camino pueden perderse gastos de bancos intermediarios.
Con una cuenta en dólares, el pago entra completo y tú eliges cuándo pasarlo a euros. Y si además la cuenta tiene datos bancarios de Estados Unidos, quien te paga puede hacerlo con una transferencia nacional, mucho más barata para él que una internacional.
Para pagar en dólares o ahorrar en esa moneda
Si pagas suscripciones, cursos o proveedores en dólares, tener saldo en esa moneda evita la comisión de divisa de tu tarjeta, que en los grandes bancos va del 3 al 3,95 %. Y hay quien prefiere guardar parte de sus ahorros en dólares para diversificar, sabiendo que si el dólar baja frente al euro, ese dinero vale menos al convertirlo.
Quién necesita de verdad una cuenta en dólares
No todo el mundo que toca dólares necesita una cuenta en esa moneda. Compensa sobre todo en estos casos:
- Autónomos con clientes en Estados Unidos: que facturan en dólares cada mes y pierden en cada conversión
- Empleados en remoto con nómina en dólares: para recibir el sueldo completo y convertir cuando convenga
- Creadores y vendedores en plataformas estadounidenses: que pagan en dólares a una cuenta de Estados Unidos
- Estudiantes y familias con gastos en Estados Unidos: matrículas, alquileres o seguros que se pagan en dólares
- Quien vuelve de vivir en Estados Unidos: y sigue cobrando o pagando allí durante un tiempo
Si solo cobras en dólares una vez al año, o pagas alguna suscripción suelta, una tarjeta sin comisión por divisa te ahorra casi lo mismo sin abrir otra cuenta.
Cuenta en dólares o cuenta multidivisa
Una cuenta en dólares solo tiene una moneda. Una cuenta multidivisa reúne varias, cada una con su saldo, en una misma app. En los bancos españoles, lo habitual es la primera: una cuenta por divisa, cada una con su contrato y su cuota. En servicios online como Wise, el saldo en dólares es una parte más de una cuenta multidivisa, como explicamos en cuenta multidivisa.
Las opciones para tener una cuenta en dólares en España
Hay tres caminos para tener una cuenta en dólares viviendo en España: una cuenta en divisa en un banco español, como BBVA o Bankinter; una cuenta online con datos bancarios de Estados Unidos, como Wise; o una cuenta en un banco de Estados Unidos, que exige requisitos difíciles de cumplir para un no residente. Cada una sirve para cosas distintas.
Opción | Cuota | Cómo llegan los dólares desde EE. UU. | Protección del saldo |
|---|---|---|---|
Wise | 0 € | ACH gratis o wire por 6,11 $, con datos de EE. UU. | Salvaguarda del dinero de clientes |
BBVA, cuenta en divisa | Hasta 24 € al semestre, según su tarifa máxima | Por SWIFT, a un IBAN español | Fondo de Garantía de Depósitos |
Bankinter, cuenta corriente en divisa | 22,50 € al semestre, bonificable | Por SWIFT, a un IBAN español | Fondo de Garantía de Depósitos |
Santander y CaixaBank | No la publican | Por SWIFT, a un IBAN español | Fondo de Garantía de Depósitos |
Folletos y páginas de cada entidad, Finantres para la tarifa máxima de BBVA y Sincomisiones para Santander y CaixaBank, revisados en noviembre de 2026.
Cuenta en dólares BBVA
BBVA tiene cuentas en moneda extranjera para particulares, aunque conviene confirmar en una oficina si puedes contratarla y con qué documentación. Según la tarifa máxima publicada por el banco que recoge Finantres, su mantenimiento puede llegar a 24 euros al semestre. El saldo está cubierto por el Fondo de Garantía de Depósitos hasta 100.000 euros, calculados por su equivalente en euros, pero no el riesgo de que el dólar baje.
En una cuenta en dólares de BBVA, lo que más pesa es el tipo de cambio, que no se publica como porcentaje, y el coste de enviar dólares: desde la app o la web, un 0,60 % con un mínimo de 6 euros, y en oficina, un mínimo de 18 euros más 10 euros de gastos SWIFT.
Cuenta en dólares Bankinter
Bankinter tiene una cuenta corriente en divisa con una comisión de mantenimiento de 22,50 euros al semestre, 45 euros al año, según el folleto de comisiones que publica, con fecha de marzo de 2021. Se elimina si tienes con ellos una cuenta nómina, pensión o profesional, y su tarjeta de débito asociada cuesta 30 euros al año.
Es de las pocas cuentas en divisa de un banco español con las condiciones publicadas por escrito, lo que facilita compararla. Como en cualquier cuenta en divisa de un banco español, los pagos desde Estados Unidos llegan por SWIFT a un IBAN español.
¿Tiene ING cuenta en dólares?
No, al menos para particulares. En su documento de comisiones, ING solo recoge cuentas en euros, como la Cuenta NoCuenta o la Cuenta Nómina, y aplica un 2 % sobre el tipo de cambio en las transferencias que ordenas en moneda extranjera. Si eres cliente de ING y necesitas una cuenta en dólares, tendrás que recurrir a otra entidad o a una cuenta online con saldo en dólares.
Santander, CaixaBank y un banco de Estados Unidos
Santander y CaixaBank no publican de forma clara las condiciones de sus cuentas en divisas, según Sincomisiones, así que tendrás que pedirlas en oficina: la cuota, el tipo de cambio que aplican y lo que cobran por recibir una transferencia internacional en dólares.
Abrir una cuenta directamente en un banco de Estados Unidos es posible en algunos casos, pero muchos bancos piden presencia física, una dirección en el país o un número de identificación fiscal estadounidense. Lo explicamos en abrir una cuenta bancaria en Estados Unidos.
Cuenta en dólares con Wise: datos de Estados Unidos desde España
Con Wise puedes tener una cuenta en dólares desde España con datos bancarios estadounidenses: un número de cuenta y un routing number. Quien te paga desde Estados Unidos lo hace con una transferencia nacional, ACH o wire, sin SWIFT. Recibir por ACH es gratis, por wire cuesta 6,11 dólares, y no hay cuota por abrir ni mantener la cuenta.
 Wise9,5
Qué datos recibes
Al activar el saldo en dólares y pedir los datos bancarios, Wise te da un número de cuenta y un routing number de Estados Unidos, los mismos datos que tiene cualquier cuenta estadounidense. Con ellos puedes darte de alta en plataformas que pagan en dólares o dar tus datos a un cliente para que te haga una transferencia como si estuvieras allí.
Para pagos que vienen de fuera de Estados Unidos, la misma cuenta acepta transferencias SWIFT en dólares. Solo admite dólares: si alguien te envía otra moneda a esos datos, el pago se devuelve. Te explicamos cómo darte de alta en abrir una cuenta Wise, y si todavía no conoces el servicio, en qué es Wise y cómo funciona.
Lo que cuesta recibir dólares
- ACH desde Estados Unidos: gratis; suele llegar en horas y como mucho en cuatro días hábiles
- Wire desde Estados Unidos: 6,11 dólares por pago; suele llegar en minutos. A quien envía, su banco le suele cobrar entre 20 y 30 dólares
- SWIFT desde fuera de Estados Unidos: 6,11 dólares por pago, más lo que puedan cobrar los bancos intermediarios
Por eso conviene pedir a quien te paga que use ACH siempre que pueda: para él es más barato que un wire y para ti es gratis. Los límites de recepción son altos, desde 20 millones de dólares, así que no son un problema para un particular.

Mantener dólares o pasarlos a euros
El saldo en dólares no tiene coste, así que puedes dejarlo ahí para pagar en dólares con la tarjeta o para enviar dólares a otra cuenta. Cuando quieras pasarlo a euros, Wise convierte al tipo medio del mercado con una comisión visible, que entre euros y dólares ronda el medio punto. En 2.000 dólares, son unos 10 dólares.
Pagar en dólares con la tarjeta
La tarjeta Wise paga directamente desde tu saldo en dólares cuando compras en dólares, sin ninguna comisión. Si no tienes saldo suficiente, convierte desde euros al tipo medio con su comisión normal. Con la tarjeta de un gran banco, cada pago en dólares paga entre un 3 y un 3,95 % de comisión de divisa, como comparamos en la mejor tarjeta para viajar.
Es útil también para las suscripciones y compras online que se cobran en dólares: si cobras en dólares y pagas en dólares, el dinero no pasa nunca por el euro y no pagas el cambio dos veces. Analizamos la cuenta completa en nuestras opiniones sobre Wise.
Cuánto cuesta recibir dólares en un banco español
Un pago en dólares desde Estados Unidos a un banco español viaja por SWIFT y puede costarte tres veces: los gastos de los bancos intermediarios, que se descuentan del importe, la comisión de tu banco por recibir, si la tiene, y el margen del tipo de cambio si se convierte a euros. Ninguno de los tres aparece hasta que el dinero llega.
Un ejemplo con 2.000 dólares
Supongamos que un cliente de Estados Unidos te paga 2.000 dólares. Si lo hace por SWIFT a tu cuenta en euros, su banco le cobra el envío, un banco intermediario puede quedarse 20 o 30 dólares y tu banco convierte el resto con un margen que en los bancos españoles suele estar entre el 1 y el 4 %. Con un 3 %, son otros 60 dólares: en total, unos 80 o 90 dólares menos.
Si te paga por ACH a tus datos estadounidenses de Wise, recibes los 2.000 dólares completos, gratis. Si los conviertes a euros, pagas unos 10 dólares de comisión, al tipo medio del mercado. En un solo pago, la diferencia es de 70 a 80 dólares; si cobras cada mes, son cerca de 1.000 dólares al año.
Si el cliente prefiere pagarte por wire en lugar de ACH, tú pagas 6,11 dólares por cada pago y él, normalmente, entre 20 y 30 dólares a su banco. Aun así, el dinero sigue entrando completo en tu saldo en dólares y sin el margen de cambio de un banco español, así que la diferencia frente a un SWIFT a tu cuenta en euros sigue siendo grande.
Qué preguntar a tu banco antes de recibir dólares
Si vas a recibir dólares en tu banco de siempre, pide por escrito estas condiciones antes del primer pago:
- La comisión por recibir una transferencia del exterior: algunos bancos cobran un porcentaje con un mínimo
- Si convierte automáticamente a euros: en una cuenta en euros lo hará siempre, en una cuenta en divisa no
- El tipo de cambio que aplica: y cómo se compara con el tipo medio del mercado ese día
- Cuándo tendrás el dinero disponible: la fecha valor de las transferencias SWIFT
Si te pagan directamente en euros
Algunos clientes ofrecen pagarte en euros para simplificar. En ese caso, la conversión la hace su banco, con su tipo de cambio, y tú no controlas cuánto pierdes en el cambio: simplemente recibes menos euros de los que valían los dólares. Pide siempre que te paguen en dólares y convierte tú.
Si es tu familia o un conocido quien te envía dinero desde Estados Unidos, la opción más barata suele ser un servicio de transferencias en lugar de su banco. Compara cuánto llega con cada uno:
Te contamos qué pasa con el dinero en cada paso en cómo recibir una transferencia internacional en España, y las opciones para esta ruta en enviar dinero de Estados Unidos a España.
Cómo abrir una cuenta en dólares en España paso a paso
Para abrir una cuenta en dólares en un banco español, lo habitual es ir a una oficina con tu DNI o NIE y firmar un contrato de cuenta en divisa. Con Wise, te das de alta desde el móvil, verificas tu identidad, activas el saldo en dólares y pides tus datos bancarios de Estados Unidos, todo en unos minutos.
En un banco español
- Pide las condiciones antes de firmar: cuota, tipo de cambio y comisión por recibir transferencias en dólares
- Lleva tu documento de identidad: DNI, o NIE y pasaporte si eres extranjero
- Firma el contrato de cuenta en divisa: con su IBAN, que empezará por ES
- Comprueba cómo se hacen los pagos: casi siempre por SWIFT y desde oficina o banca online
Es habitual que el banco te pida tener también una cuenta en euros con ellos para abrir la cuenta en divisa. Pregunta además si podrás operar con ella desde la app o solo en oficina, si admite una tarjeta asociada y si puedes enviar dólares a otra cuenta en dólares sin convertirlos a euros por el camino.
Con Wise
- Descarga la app y regístrate: con tu correo y tu móvil
- Verifica tu identidad: con el DNI, o con pasaporte y TIE si eres de fuera del EEE
- Añade el dólar a tu cuenta: desde la pantalla principal
- Pide tus datos bancarios en dólares: número de cuenta y routing number
- Compártelos con quien te paga: y pídele que use ACH si está en Estados Unidos

El formulario W-8BEN de las plataformas estadounidenses
Si cobras de una empresa o una plataforma de Estados Unidos, es probable que te pida el formulario W-8BEN. No tiene que ver con la cuenta: sirve para acreditar que no eres residente fiscal en Estados Unidos y que tributas en España. Rellénalo con tus datos y tu número de identificación fiscal español antes de recibir el primer pago.
Cuenta en dólares y Hacienda
Tener una cuenta en dólares no cambia lo que debes a Hacienda: lo que cobras en dólares se declara en euros, como cualquier otro ingreso, y las ganancias por cambio de divisa también se declaran. Si la cuenta está en una entidad extranjera y tus saldos fuera superan los 50.000 euros, además tendrás que revisar si debes presentar el modelo 720.
Cómo se declaran los ingresos en dólares
Si eres autónomo o trabajas para una empresa de fuera, tus ingresos tributan en España aunque te los paguen en dólares. Se declaran en euros, convertidos al tipo de cambio de la fecha en que los cobras. Guarda las facturas y los extractos con cada cobro, porque son la prueba del importe y de la fecha.

Las ganancias por tipo de cambio
El Banco de España recuerda que las ganancias o pérdidas por la compra y venta de divisas se declaran. Si compras dólares a un tipo y los vendes cuando el dólar ha subido, la diferencia en euros es una ganancia patrimonial. Si mantienes dólares que cobraste y luego los conviertes, también puede haber una diferencia que declarar.
El modelo 720
Una cuenta en dólares en un banco español no es una cuenta en el extranjero. Una cuenta en una entidad con sede fuera de España sí puede serlo, y si tus saldos en el extranjero superan en conjunto los 50.000 euros, revisa si debes presentar el modelo 720. Lo explicamos para el caso concreto de Wise en Wise y Hacienda.
Conclusión: qué cuenta en dólares te conviene
Si cobras de Estados Unidos, la mejor cuenta en dólares desde España es una con datos bancarios estadounidenses y sin cuota, como Wise: recibes por ACH gratis y conviertes a euros cuando quieras al tipo real. Una cuenta en divisa de un banco español tiene sentido si quieres el Fondo de Garantía de Depósitos y aceptas su cuota y su tipo de cambio.
Si cobras de clientes o plataformas de Estados Unidos
Lo que más dinero te ahorra son los datos bancarios estadounidenses, porque evitan el SWIFT y los bancos intermediarios. Pide los tuyos, cámbialos en tus plataformas y facturas, y decide cuándo convertir. Si además envías dinero fuera, compara lo que te cobra tu banco en comisiones por transferencia internacional.
Si quieres ahorrar en dólares
Valora el riesgo de cambio antes que la cuenta. Si lo asumes y vas a mantener una cantidad importante mucho tiempo, una cuenta en divisa en un banco español te da la cobertura del Fondo de Garantía de Depósitos. Para cantidades que entran y salen, una cuenta online sin cuota sale más barata. Si quieres entender la otra cara del cambio, la tienes en euro a dólar.
¿Se puede tener una cuenta en dólares en España?
Sí. Algunos bancos españoles, como BBVA o Bankinter, ofrecen cuentas en divisa, con cuota de mantenimiento y su propio tipo de cambio. También puedes tener saldo en dólares en una cuenta online como Wise, que además te da datos bancarios de Estados Unidos para recibir pagos por ACH o wire sin pasar por SWIFT.
¿Cómo abrir una cuenta en dólares en España?
En un banco español, normalmente en oficina, con tu DNI o NIE y firmando un contrato de cuenta en divisa. Con Wise, desde el móvil: te registras, verificas tu identidad, activas el saldo en dólares y pides tus datos bancarios de Estados Unidos. No hay cuota por abrir ni mantener la cuenta.
¿Cuánto cuesta una cuenta en dólares en BBVA?
Según la tarifa máxima publicada por BBVA que recoge Finantres, el mantenimiento de una cuenta en moneda extranjera puede llegar a 24 euros al semestre. A eso se suma el tipo de cambio que aplica el banco al convertir y las comisiones por enviar dólares: desde la app, un 0,60 % con un mínimo de 6 euros.
¿Tiene ING cuenta en dólares?
Para particulares, no. En su documento de comisiones, ING solo recoge cuentas en euros y aplica un 2 % sobre el tipo de cambio en las transferencias que ordenas en moneda extranjera. Si eres cliente de ING y necesitas recibir dólares, tendrás que usar otra entidad o una cuenta online con saldo en dólares.
¿Cuánto cuesta la cuenta en divisa de Bankinter?
Según su folleto de comisiones, 22,50 euros al semestre, 45 euros al año, bonificables si mantienes una cuenta nómina, pensión o profesional. La tarjeta de débito asociada cuesta 30 euros al año. Los pagos desde Estados Unidos llegan por SWIFT.
¿Puedo tener un número de cuenta de Estados Unidos viviendo en España?
Sí, con Wise. Al activar el saldo en dólares recibes un número de cuenta y un routing number estadounidenses, con los que te pueden pagar por ACH, gratis para ti, o por wire, por 6,11 dólares. Abrir una cuenta en un banco de Estados Unidos es más difícil, porque muchos piden presencia física o un número fiscal estadounidense.
¿Está protegido el dinero de una cuenta en dólares?
En un banco español, sí: el Fondo de Garantía de Depósitos cubre hasta 100.000 euros por titular y entidad, calculados por el equivalente en euros. En Wise, que es una entidad de pago, el dinero está salvaguardado por ley, separado del de la empresa. Ninguna cuenta te protege de que el dólar baje frente al euro.
¿Hay que declarar a Hacienda lo que cobro en dólares?
Sí. Tus ingresos tributan en España aunque te los paguen en dólares, y se declaran en euros al tipo de cambio de la fecha de cobro. Las ganancias o pérdidas al vender dólares también se declaran. Si la cuenta está en una entidad extranjera y tus saldos fuera superan los 50.000 euros, revisa el modelo 720.
¿Es mejor cobrar en dólares o en euros?
Si puedes elegir, en dólares a una cuenta en dólares, y convertir tú. Si te pagan en euros, la conversión la hace el banco de quien te paga, con su tipo de cambio, y no controlas cuánto pierdes. Con datos bancarios estadounidenses, además evitas el SWIFT y los gastos de los bancos intermediarios.
Fuentes
- Wise Ayuda: cómo recibir dinero con tus datos bancarios en dólares
- Wise: precios y comisiones
- Wise Ayuda: cómo obtener tus datos bancarios
- Finantres: cuenta en dólares BBVA (octubre de 2026)
- BBVA: epígrafe 67, transferencias con el exterior
- Bankinter: comisiones de la cuenta corriente en divisa
- ING: documento informativo de comisiones
- Sincomisiones: mejores cuentas en dólares (septiembre de 2026)
- Banco de España, Portal del Cliente Bancario: qué es una cuenta multidivisa y para qué sirve
- IRS: formulario W-8BEN e instrucciones (inglés)
Mo is the founder of MoneyTransferStore. As an expat who has experienced the challenges of sending money across borders himself, he set out to help others like him avoid hidden fees and unfair exchange rates on international transfers. With a background spanning fintech, payments, and Web3, Mo brings years of practical experience to building a platform focused on transparency and trust.