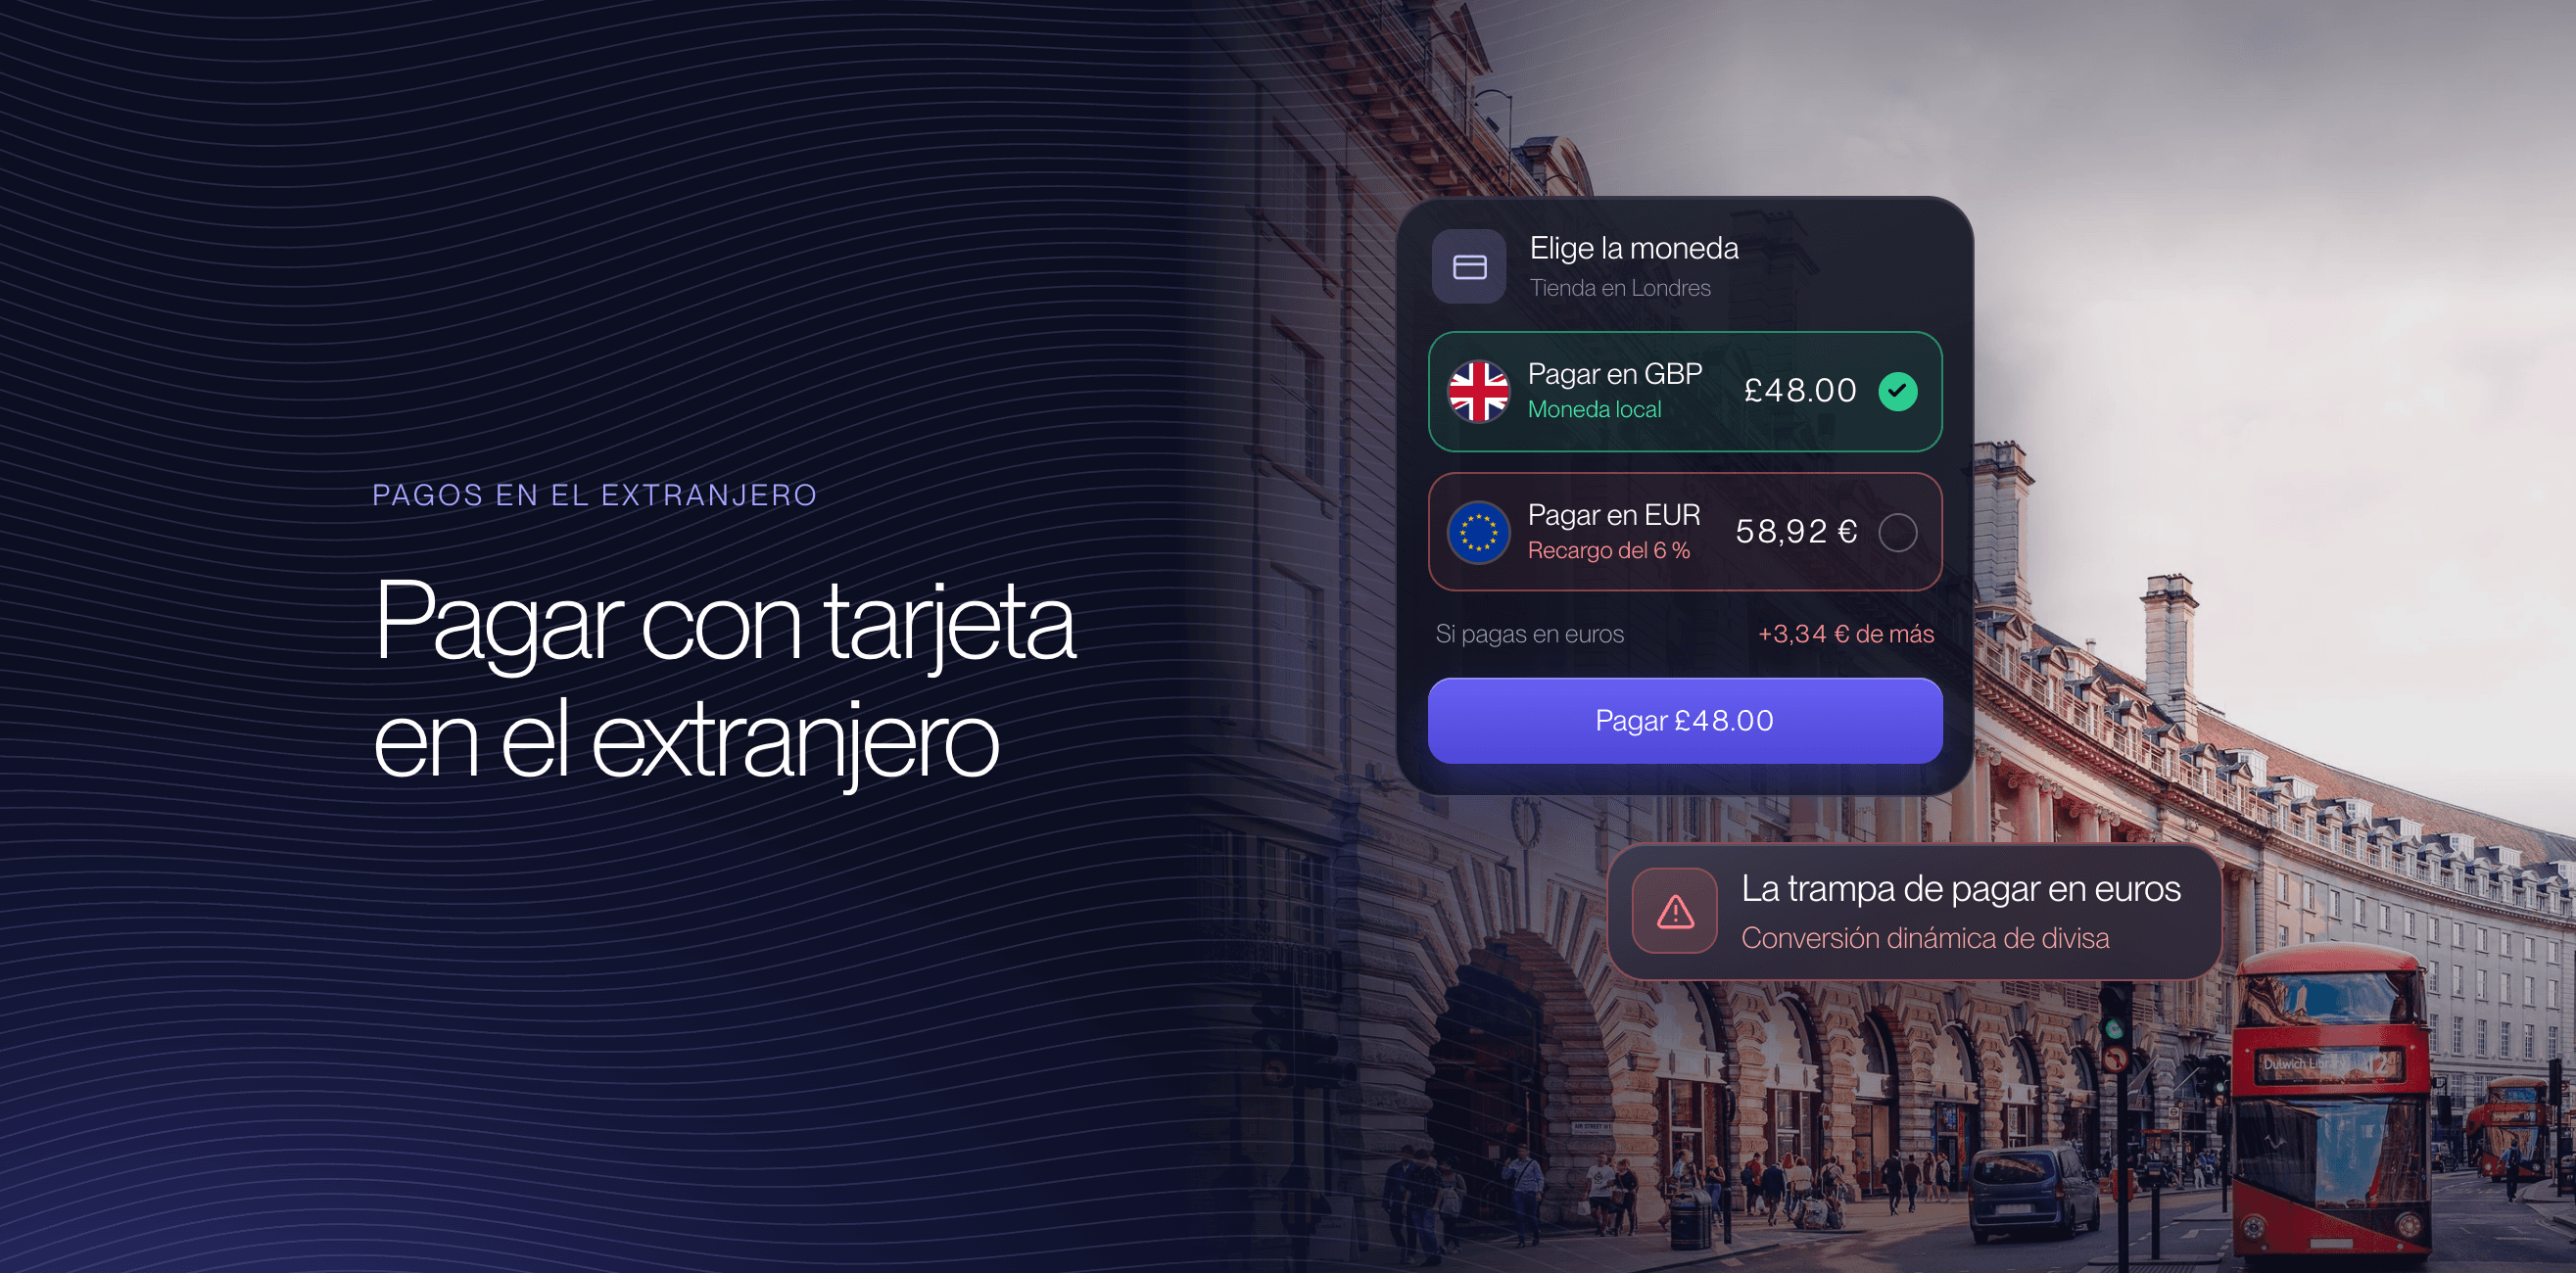
Pagar con tarjeta en el extranjero en 2026: comisiones y la trampa del pago en euros
Puedes pagar con casi cualquier tarjeta española en todo el mundo, pero no cuesta lo mismo en todas partes. Dentro de la zona euro, pagar con tarjeta en el extranjero es igual que pagar en España. Fuera de ella, tu banco cobra entre un 3 y un 3,95 % por cada compra en otra moneda, y el comercio puede añadir un recargo aún mayor si aceptas pagar en euros.
Ese segundo coste, la conversión dinámica de divisas, es la trampa más cara de un viaje y se esconde en una pregunta amable del datáfono: ¿quiere pagar en euros? Según la organización europea de consumidores BEUC, su sobrecoste va del 2,6 % al 12 %. Decir que no es lo más rentable que harás en todo el viaje.
En esta guía te explicamos cuánto cuesta pagar fuera con las tarjetas de CaixaBank, imagin, BBVA, Santander y Bankinter según sus tarifas de 2026, cómo detectar y rechazar el pago en euros y qué tarjeta llevar para no pagar comisiones por cambio de divisa.
¿Puedo pagar con mi tarjeta en el extranjero?
Sí. Las tarjetas Visa y Mastercard de los bancos españoles funcionan en casi todo el mundo, en tiendas, restaurantes, hoteles y por internet. Lo que cambia es el coste: en la zona euro no pagas nada extra, y fuera de ella o en otra moneda tu banco suele cobrar entre un 3 y un 3,95 % por cada compra, más lo que cueste el tipo de cambio.
Antes de salir conviene revisar dos cosas en la app de tu banco: que los pagos en el extranjero están activados y cuánto te cobra por pagar en otra moneda. Muchos bancos permiten limitar el uso de la tarjeta por zonas geográficas, y una tarjeta bloqueada para el extranjero se rechaza aunque tenga saldo.
Dentro de la zona euro: igual que en España
En Francia, Italia, Portugal, Alemania o cualquier otro país que use el euro, pagar con tarjeta te cuesta exactamente lo mismo que en España. La normativa europea obliga a que los pagos en euros dentro de la Unión no tengan comisiones distintas de las nacionales, así que no necesitas ninguna tarjeta especial para viajar por la zona euro.
En países de la UE con otra moneda
Suecia, Dinamarca, Polonia, Chequia, Hungría o Rumanía están en la Unión Europea pero no usan el euro. Ahí tu banco aplica su comisión por cambio de divisa como en cualquier otro país, aunque con una ventaja: desde 2020, la normativa europea le obliga a informarte del coste de la conversión como porcentaje sobre el tipo del Banco Central Europeo, y a enviarte ese dato después del pago.
Hay excepciones. Bankinter, por ejemplo, solo cobra su comisión del 3 % por usar la tarjeta fuera de la zona SEPA, así que en estos países no la aplica, aunque la red de la tarjeta convierta con su propio tipo de cambio. Revisa el folleto de tu banco si viajas a menudo a estos destinos.
Fuera de Europa
En Estados Unidos, el Reino Unido, México, Marruecos, Japón o Tailandia, cada compra lleva la comisión por divisa de tu banco. Con un 3 % sobre un viaje de 1.000 euros en compras son 30 euros, y con un 3,95 %, casi 40. Si además aceptas pagar en euros en el datáfono, el coste puede duplicarse. Tienes los detalles por país en euro a dólar y euro a libra.
La trampa del pago en euros: la conversión dinámica de divisas
Cuando un datáfono, un cajero o una web fuera de la zona euro te ofrece pagar en euros, es la conversión dinámica de divisas, o DCC. Si aceptas, el tipo de cambio lo fija el comercio o el dueño del cajero, con márgenes que van del 2,6 % al 12 % según BEUC. Elige siempre pagar en la moneda local, aunque tu banco cobre comisión.
Qué es la conversión dinámica de divisas
La conversión dinámica de divisas es un servicio que el comercio ofrece para que veas el precio en tu moneda en lugar de en la local. Parece una comodidad: sabes exactamente cuántos euros pagas. Pero el tipo de cambio lo pone el proveedor del datáfono o del cajero, no tu banco, y casi siempre es peor que el que aplicaría tu tarjeta incluso sumando su comisión.
El comercio suele llevarse una parte de ese margen, y por eso muchos empleados la ofrecen por defecto o eligen la opción sin preguntar. Es legal, pero desde 2020 la normativa europea obliga a mostrar antes de pagar cuánto supone frente al último tipo de referencia del Banco Central Europeo. Que te lo enseñen no lo hace más barato.
Cuánto cuesta: una cena de 100 dólares en Nueva York
Con el tipo medio del 3 de noviembre de 2026, 1,1186 dólares por euro, una cena de 100 dólares equivale a 89,40 euros. Esto es lo que pagarías con cada opción:
Cómo pagas | Lo que te cobran | Coste extra |
|---|---|---|
Tarjeta Wise, en dólares | 89,82 € | 0,42 € |
Tarjeta Santander, en dólares | 92,08 € | 2,68 € |
Tarjeta CaixaBank, en dólares | 92,93 € | 3,53 € |
Cualquier tarjeta, en euros con DCC al 7 % | 95,66 € | 6,26 € |
Cualquier tarjeta, en euros con DCC al 12 % | 100,13 € | 10,73 € |
Cálculo con la comisión de conversión de Wise para dólares (0,47 %), las comisiones por divisa de Santander (3 %) y CaixaBank (3,95 %) y dos márgenes de DCC dentro del rango que publica BEUC.
La conclusión es clara: aunque tu tarjeta cobre un 3,95 %, pagar en dólares sale más barato que aceptar el pago en euros. Con la DCC no te ahorras la comisión del banco: la cambias por un margen peor. Y en bancos como Bankinter, que cobran un 3 % por usar la tarjeta fuera de la zona SEPA sea cual sea la moneda, pagarías las dos cosas.
Cómo reconocerla y rechazarla
La DCC aparece de varias formas, y conviene saber reconocerlas todas:
- En el datáfono: una pantalla con dos importes, uno en euros y otro en moneda local. Pulsa siempre la moneda local
- En el cajero: mensajes como tipo de cambio garantizado, conversión con tipo fijo o sin conversión. Rechaza la oferta y elige continuar sin conversión
- En el hotel o el coche de alquiler: al pagar la factura o la fianza, te pueden preguntar o elegir por ti. Pide que el cargo se haga en moneda local
- Por internet: algunas webs y pasarelas ofrecen cobrar en euros. Elige la moneda del comercio y deja la conversión a tu tarjeta
Qué hacer si te la cobraron sin preguntar
Si al revisar el extracto ves un cargo en euros que debía ser en moneda local, guarda el recibo: debe mostrar el tipo de cambio aplicado y el margen sobre el del Banco Central Europeo. Reclama primero al comercio. Si no lo resuelve y no diste tu consentimiento, contacta con tu banco para valorar una reclamación del cargo.
La forma más fácil de evitarlo es mirar siempre la pantalla antes de pagar y no entregar la tarjeta para que la usen fuera de tu vista. Con el pago móvil o sin contacto controlas tú la operación de principio a fin.
Lo que cobra tu banco por pagar con tarjeta en el extranjero
Fuera de la zona euro, CaixaBank cobra un 3,95 % por cada pago en otra divisa, Santander un 3 %, BBVA un 3 % a partir de 300 euros al mes y Bankinter un 3 % por usar la tarjeta fuera de la zona SEPA. imagin no cobra nada desde junio de 2026. En los cajeros, casi todos cobran entre un 4 y un 4,5 % con un mínimo por retirada.
Tarjeta | Pago fuera de la zona euro | Cajero fuera de España o de la UE |
|---|---|---|
CaixaBank, débito | 3,95 % | 4,5 % (mín. 4 €) más 3,95 % de divisa |
imagin | 0 % desde el 19 de junio de 2026 | 0 % de imagin, el cajero puede cobrar |
BBVA Aqua, débito | 0 % hasta 300 € al mes, después 3 % | 4,5 % (mín. 3 €) más 3 % de divisa |
Santander, débito | 3 % (mín. 1 €) | 4,5 % (mín. 3,50 €) |
Bankinter | 3 % fuera de la zona SEPA | 4 % (mín. 3 €) más el 3 % |
Tarjeta Wise | Tipo medio más comisión desde 0,2 % | 250 € al mes gratis, después 2,69 % |
Folletos de tarifas y páginas oficiales de cada entidad, revisados en octubre y noviembre de 2026. El dueño del cajero puede cobrar su propia comisión.
Pagar en el extranjero con tarjeta CaixaBank
Si te preguntas cuánto cuesta pagar con tarjeta en el extranjero con La Caixa, la respuesta está en su folleto de tarifas: la tarjeta de débito estándar de CaixaBank cobra un 3,95 % por cada pago en una divisa distinta del euro, una de las comisiones más altas de los grandes bancos. En los cajeros cobra un 4,5 % con un mínimo de 4 euros, más el mismo 3,95 % de divisa.
Para pagar en el extranjero con tarjeta CaixaBank sin esas comisiones hay dos opciones dentro del propio grupo: las tarjetas de imagin y la prepago MoneyToTravel, que no cobra por cambio de divisa e incluye dos retiradas gratis al mes fuera de España. Si vas a sacar efectivo, lo explicamos en sacar dinero en el extranjero con CaixaBank.
Pagar con tarjeta imagin en el extranjero
Desde el 19 de junio de 2026, imagin, el banco digital de CaixaBank, no cobra comisión por cambio de divisa ni por retirar en cajeros del extranjero con ninguna de sus tarjetas, de débito, de crédito, MyCard o prepago, y sin límite de edad. Para un cliente de CaixaBank, es la forma más sencilla de pagar fuera sin cambiar de grupo.
Ten en cuenta dos cosas. El dueño del cajero puede seguir cobrando su propia comisión, que la pantalla muestra antes de confirmar. Y la conversión la hace la red de la tarjeta con su tipo de cambio, así que sigue siendo importante rechazar el pago en euros.
BBVA: pagar con tarjeta en el extranjero
La tarjeta de débito Aqua de BBVA no cobra comisión en los primeros 300 euros al mes de compras en otra divisa. A partir de ahí, un 3 %. En los cajeros fuera de España cobra un 4,5 % con un mínimo de 3 euros, más el 3 % de divisa. Para una escapada corta puede bastar; en un viaje de dos semanas, los 300 euros se acaban pronto.
BBVA vende además el Pack Viajes, con planes desde 2,99 euros al mes que amplían esa franquicia. Solo compensa si viajas fuera de la zona euro varias veces al año. Tienes los detalles del efectivo en sacar dinero en el extranjero con BBVA.
Pagar en el extranjero con tarjeta Santander
Para pagar en el extranjero con tarjeta Santander, la tarjeta de débito estándar cobra un 3 % por cada pago en otra divisa, con un mínimo de 1 euro. Ese mínimo es lo que más duele en los pagos pequeños: un café de 3 dólares paga el mismo euro de comisión que una compra de 30. En los cajeros fuera de la UE cobra un 4,5 % con un mínimo de 3,50 euros.
Santander ofrece el Programa Viajes por 3 euros al mes para eliminar esas comisiones. Como todos los planes de viaje, se paga también los meses que no viajas, así que haz la cuenta antes de contratarlo.
Pagar con tarjeta Bankinter en el extranjero
Bankinter cobra un 3 % sobre las compras en comercios, los pagos por internet y las retiradas en cajeros fuera de la zona SEPA. Dentro de la zona SEPA no aplica esa comisión, aunque pagues en otra moneda. Las retiradas en cajero con tarjeta de crédito cuestan además un 4 % con un mínimo de 3 euros.
Si tienes una cuenta nómina, profesional o pensión de Bankinter, la tarjeta de crédito asociada queda exenta del 3 % el primer año, y para mantenerlo después necesitas al menos 9.000 euros en compras netas en el año anterior. Si no cumples esas condiciones, una tarjeta sin comisión por divisa sale más barata. Antes de viajar, compara esa comisión con lo que cuesta cambiar dinero en cambio de divisas en España.

Pagar con tarjeta o sacar efectivo: qué sale más barato
Fuera de la zona euro, pagar con tarjeta casi siempre sale más barato que sacar efectivo, porque en el cajero se suman la comisión por retirada, la de divisa y la del dueño del cajero. Saca efectivo solo cuando lo necesites, pocas veces y en cantidades grandes, y usa la tarjeta para todo lo demás.
Pagar con tarjeta casi siempre gana
Con la tarjeta de débito de CaixaBank, 200 euros en compras cuestan 7,90 euros de comisión. Sacar esos mismos 200 euros en un cajero de Nueva York cuesta 9 euros de retirada más 7,90 de divisa: casi 17 euros, sin contar lo que cobre el cajero. Con Santander, las compras costarían 6 euros y la retirada, 9 euros más.
En muchos destinos, además, apenas necesitarás efectivo. En el Reino Unido, los países nórdicos o gran parte de Estados Unidos, casi todo se paga con tarjeta sin contacto, incluido el transporte público.
Cuando necesitas efectivo
Para mercados, propinas o países donde el efectivo sigue mandando, como Marruecos o buena parte del sudeste asiático, saca pocas veces y cantidades grandes para repartir las comisiones fijas. Con la tarjeta Wise, los primeros 250 euros al mes no pagan comisión de Wise. Tienes más trucos en sacar dinero en el extranjero sin comisiones y lo que puedes llevar encima en cuánto dinero se puede llevar en efectivo.

Pagos por internet en otra moneda
Comprar en una tienda online de Estados Unidos o reservar un hotel en dólares es, para tu banco, igual que pagar en el extranjero: se aplica la misma comisión por divisa. Si la web o la pasarela de pago te ofrece cobrar en euros, es la misma conversión dinámica de divisas, con su margen. Elige la moneda del comercio.
Con PayPal pasa algo parecido: si pagas en otra moneda, PayPal convierte con un margen de alrededor del 4 al 5 %, salvo que elijas que la conversión la haga tu tarjeta. Lo explicamos en comisiones de PayPal.
Antes de viajar: cómo preparar la tarjeta
Antes de un viaje fuera de la zona euro, activa los pagos en el extranjero en la app de tu banco, lleva al menos dos tarjetas de entidades distintas y, si viajas con frecuencia, pide una tarjeta sin comisión por cambio de divisa. Con eso, pagar con tarjeta en el extranjero cuesta casi lo mismo que en casa.
Activa los pagos en el extranjero
La mayoría de bancos españoles ya no pide que avises del viaje, pero muchas apps permiten bloquear la tarjeta por zonas geográficas o para pagos por internet, y algunas lo hacen por defecto. Revisa esos ajustes antes de salir, junto con los límites diarios de compra y de cajero, que en un viaje se pueden quedar cortos.
Ten a mano también el teléfono de bloqueo de cada tarjeta y guárdalas en sitios distintos. Si pierdes una o te la bloquean por fraude, la otra te saca del apuro.
Revisa también cómo confirmas las compras por internet. Muchos bancos envían un código por SMS, y en el extranjero puede no llegarte si no tienes itinerancia activada. Si tu banco permite confirmar los pagos desde la app, actívalo antes de salir: funciona con cualquier conexión wifi.
Lleva una tarjeta sin comisión por divisa
 Wise9,5
La tarjeta Wise es una tarjeta de débito Visa que convierte al tipo medio del mercado con una comisión visible, que para dólares rondaba el 0,47 % en octubre de 2026. No tiene cuota anual, cuesta 7 euros una sola vez y deja sacar 250 euros al mes en cajeros sin comisión de Wise. Puedes cambiar dinero antes del viaje y pagar en destino sin conversión.
La analizamos a fondo en tarjeta Wise opiniones y en nuestras opiniones sobre Wise, y comparamos todas las opciones, incluidas las de los neobancos, en la mejor tarjeta para viajar. Si dudas entre las dos más conocidas, lo tienes en Wise vs Revolut.
Pago móvil y sin contacto
Apple Pay y Google Pay funcionan en casi todos los países donde se acepta el pago sin contacto, y tienen una ventaja en el extranjero: la tarjeta no sale de tu mano, así que ves la pantalla y eliges la moneda tú. El límite del pago sin contacto sin PIN depende del país, así que no te extrañe que te lo pidan en importes que en España no lo necesitan.

Conclusión: cómo pagar con tarjeta en el extranjero sin pagar de más
En la zona euro, paga con cualquier tarjeta española sin preocuparte. Fuera de ella, rechaza siempre el pago en euros, paga en la moneda local y usa una tarjeta sin comisión por divisa. Con esas tres reglas, una semana fuera de Europa cuesta unos pocos euros en comisiones en lugar de varias decenas.
Si ya eres cliente de CaixaBank, BBVA, Santander o Bankinter
Mira primero lo que cobra tu tarjeta en otra moneda. Si eres de CaixaBank, imagin es la alternativa gratuita dentro del grupo. Si eres de BBVA, los primeros 300 euros al mes no pagan. En Santander y Bankinter, el 3 % se aplica desde el primer pago, así que una segunda tarjeta para el viaje te ahorra dinero desde el primer día.
Si viajas fuera de Europa varias veces al año
Pide una tarjeta sin comisión por divisa y sin cuota, y úsala para todos los pagos y retiradas en otra moneda. La tarjeta Wise cuesta 7 euros una vez, convierte al tipo real y, como cualquier tarjeta, te protege de la DCC si eliges siempre la moneda local.
¿Puedo pagar con mi tarjeta en el extranjero?
Sí. Las tarjetas Visa y Mastercard de los bancos españoles se aceptan en casi todo el mundo. Dentro de la zona euro pagas lo mismo que en España. Fuera de ella o en otra moneda, tu banco suele cobrar entre un 3 y un 3,95 % por compra. Antes de viajar, comprueba en la app que los pagos en el extranjero están activados.
¿Es mejor pagar en euros o en moneda local en el extranjero?
En moneda local, siempre. Si aceptas pagar en euros fuera de la zona euro, el comercio aplica la conversión dinámica de divisas, con márgenes del 2,6 % al 12 % según BEUC. Aunque tu banco cobre un 3,95 % por divisa, pagar en moneda local sale más barato. En una cena de 100 dólares, la diferencia puede superar los 6 euros.
¿Cuánto cobra CaixaBank por pagar con tarjeta en el extranjero?
La tarjeta de débito estándar de CaixaBank cobra un 3,95 % por cada pago en una divisa distinta del euro, y en los cajeros un 4,5 % con un mínimo de 4 euros, más el 3,95 % de divisa. Dentro de la zona euro no cobra nada extra. Las tarjetas de imagin y la prepago MoneyToTravel, del mismo grupo, no cobran por cambio de divisa.
¿Puedo pagar con tarjeta imagin en el extranjero sin comisiones?
Sí. Desde el 19 de junio de 2026, imagin no cobra comisión por cambio de divisa ni por retirar en cajeros del extranjero con ninguna de sus tarjetas, sin límite de edad. El dueño del cajero puede cobrar su propia comisión, y la conversión la hace la red de la tarjeta, así que sigue rechazando siempre el pago en euros.
¿Cuánto cobra BBVA por pagar con tarjeta en el extranjero?
La tarjeta de débito Aqua no cobra comisión en los primeros 300 euros al mes de compras en otra divisa y después cobra un 3 %. En los cajeros fuera de España, un 4,5 % con un mínimo de 3 euros, más el 3 % de divisa. Con el Pack Viajes, desde 2,99 euros al mes, se amplía la parte sin comisión.
¿Cuánto cobra Santander por pagar con tarjeta en el extranjero?
La tarjeta de débito estándar de Santander cobra un 3 % por cada pago en otra divisa, con un mínimo de 1 euro, y un 4,5 % con un mínimo de 3,50 euros en cajeros fuera de la UE. El mínimo encarece mucho los pagos pequeños. El Programa Viajes, por 3 euros al mes, elimina esas comisiones mientras lo tengas contratado.
¿Cobra Bankinter por pagar con tarjeta en el extranjero?
Sí, un 3 % sobre compras, pagos por internet y retiradas fuera de la zona SEPA. Dentro de la zona SEPA no aplica esa comisión, aunque pagues en otra moneda. Las tarjetas de crédito asociadas a una cuenta nómina, profesional o pensión quedan exentas el primer año, y después con al menos 9.000 euros de compras anuales.
¿Qué es la conversión dinámica de divisas?
Es la opción de pagar en tu moneda en lugar de en la local cuando estás fuera de la zona euro. La ofrecen datáfonos, cajeros y webs. Parece cómoda porque ves el precio en euros, pero el tipo de cambio lo fija el comercio o el dueño del cajero, con márgenes muy superiores a la comisión de tu banco. Recházala siempre.
¿Qué tarjeta conviene para pagar en el extranjero?
Una sin comisión por cambio de divisa. La tarjeta Wise convierte al tipo medio del mercado con una comisión desde el 0,2 %, cuesta 7 euros una sola vez y deja sacar 250 euros al mes sin comisión de Wise. Si eres cliente de CaixaBank, las tarjetas de imagin tampoco cobran por divisa desde junio de 2026.
Fuentes
- BEUC: informe sobre la conversión dinámica de divisas
- Reglamento (UE) 2019/518 sobre las comisiones por conversión de divisas
- Banco de España, Portal del Cliente Bancario: cambio de divisas
- OCU: viajar con tarjeta
- CaixaBank: tarifas de servicios de pago y tarjetas
- CaixaBank: nota de prensa sobre las tarjetas imagin sin comisiones en el extranjero (19 de junio de 2026)
- CaixaBank: tarjeta prepago MoneyToTravel
- BBVA: tarjeta de débito Aqua
- BBVA: Pack Viajes
- Banco Santander: comisiones de la Cuenta Online Santander
- Banco Santander: Programa Santander Viajes
- Bankinter: tarjetas
- Wise: comisiones de la tarjeta en España
- Wise Ayuda: comisiones por retirar en cajeros
Mo is the founder of MoneyTransferStore. As an expat who has experienced the challenges of sending money across borders himself, he set out to help others like him avoid hidden fees and unfair exchange rates on international transfers. With a background spanning fintech, payments, and Web3, Mo brings years of practical experience to building a platform focused on transparency and trust.