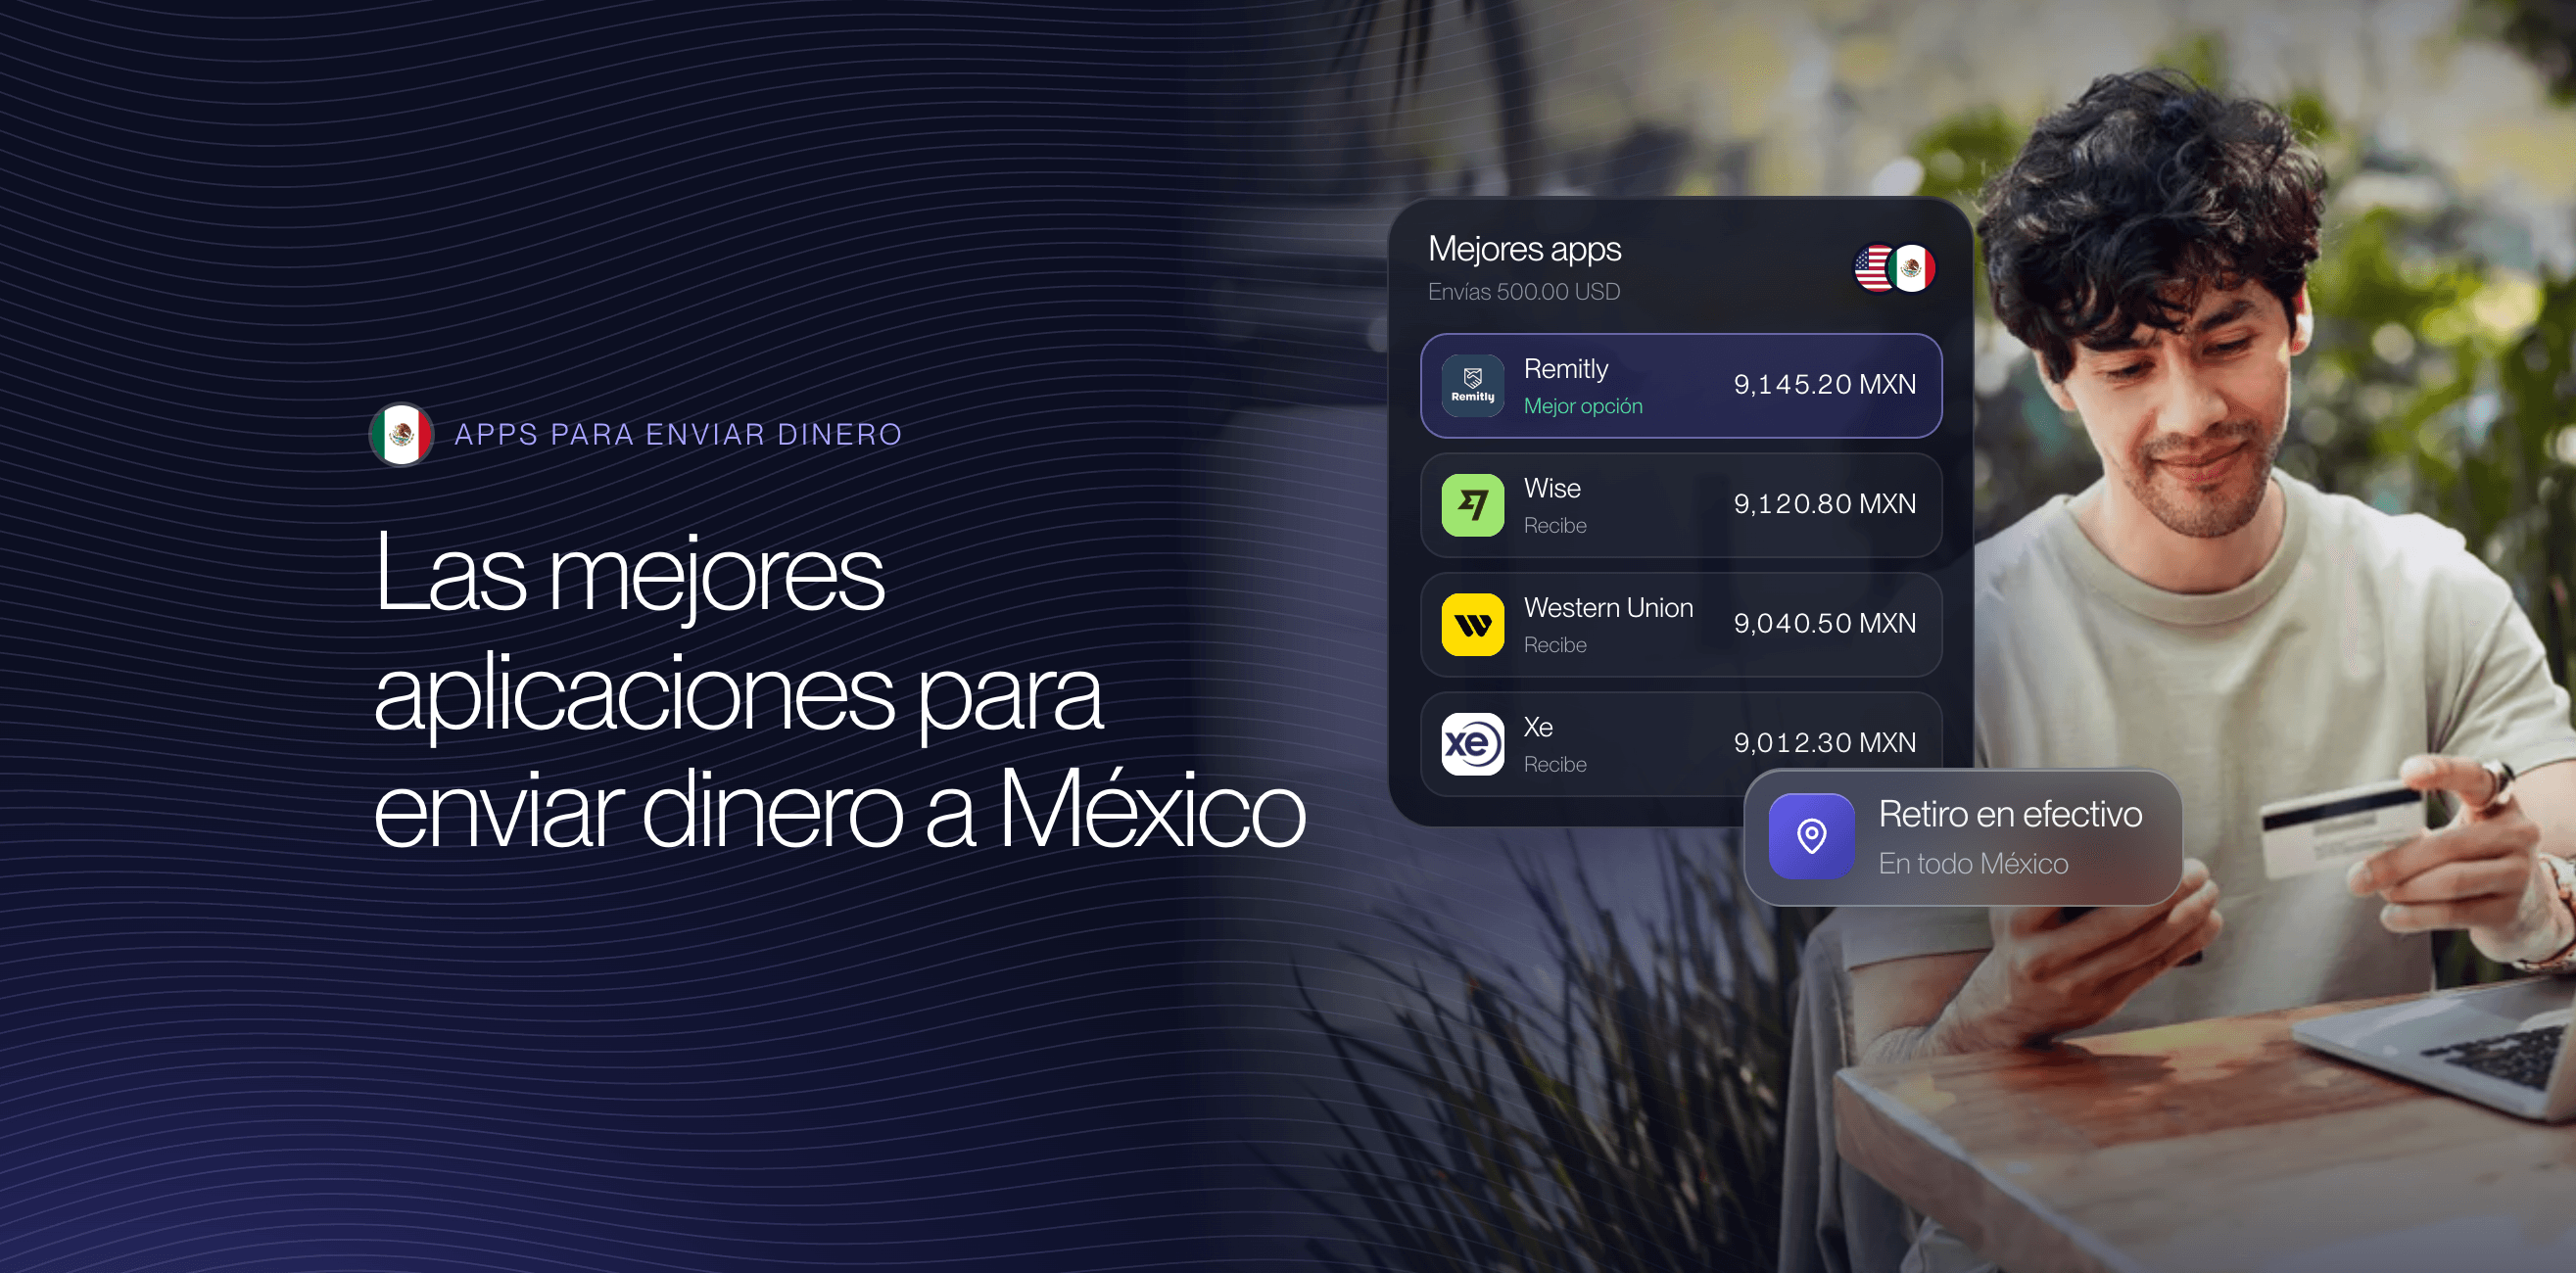
Las mejores aplicaciones para enviar dinero a México en 2026
Hoy casi todo el dinero que va de Estados Unidos a México se manda desde el celular. Las aplicaciones para enviar dinero a México han dejado atrás a la ventanilla: son más baratas, más rápidas y permiten que tu familia cobre en su cuenta, en una tarjeta o en efectivo en una tienda cerca de casa.
Pero no todas entregan lo mismo. El 3 de noviembre de 2026, con 500 dólares, la mejor app entregaba 9,210 pesos y la peor 8,800: 410 pesos de diferencia en un solo envío. La comisión que anuncian casi nunca explica esa diferencia. La explica el tipo de cambio.
En esta guía comparamos las apps que más se usan para mandar dinero a México con precios reales de ese día, te decimos cuál conviene según cómo cobra tu familia y qué revisar antes de elegir: rapidez, límites, promociones y el impuesto del 1% que grava algunos envíos desde 2026.
¿Cuál es la mejor app para enviar dinero a México?
La mejor app para enviar dinero a México depende de cómo cobra tu familia. Para efectivo y envíos frecuentes, nuestra elección es Remitly, por su red de pago en tiendas y sus dos velocidades. Para depósitos en cuenta bancaria, Wise suele entregar más pesos porque cambia al tipo real. Y para importes pequeños a una cuenta, Xe también compite bien.
No hay una app que gane siempre. En nuestras pruebas, el orden cambiaba con el importe: con 200 y 500 dólares, Wise fue la que más pesos entregó entre las apps habituales, y con 1,000 dólares Remitly mejoró tanto su tipo de cambio que quedó a solo 80 pesos. Por eso conviene comparar el día del envío, no una sola vez.
La comparativa en una tabla
Estos son los pesos que llegaban con cada opción el 3 de noviembre de 2026, según los precios de cada proveedor recogidos por el comparador de Wise. Las cifras de Chase y Wells Fargo son del 30 de octubre:
App o banco | Llegan con 200 dólares | Llegan con 500 dólares | Llegan con 1,000 dólares | Cobro en efectivo |
|---|---|---|---|---|
Wise | 3,672.65 pesos | 9,210.16 pesos | 18,439.08 pesos | No |
Western Union | 3,622.29 pesos | 9,175.50 pesos | 18,387.67 pesos | Sí |
Remitly | 3,553.55 pesos | 8,937.45 pesos | 18,359.63 pesos | Sí |
Wells Fargo | 3,600.68 pesos | 9,001.70 pesos | 18,003.40 pesos | No |
Chase | 3,512.64 pesos | 8,916.70 pesos | 17,923.46 pesos | No |
PayPal | 3,466.96 pesos | 8,800.47 pesos | 17,689.64 pesos | No |
Tipo de cambio medio del mercado ese día: 18.58 pesos por dólar. Xoom ofrecía un tipo promocional y no lo incluimos. Los precios cambian a diario.
Cómo hicimos la comparativa
Usamos el mismo día y la misma hora para todas las apps, con envíos de 200, 500 y 1,000 dólares desde Estados Unidos a una cuenta en pesos. Comparamos los pesos que recibe tu familia, que incluyen la comisión y el margen del tipo de cambio, en lugar de la comisión sola. Para Xe usamos nuestra prueba del 21 de octubre de 2026, porque no aparecía en los datos del 3 de noviembre.
No incluimos tipos de bienvenida ni promociones del primer envío, porque solo valen una vez. Tampoco el impuesto del 1%, que solo se paga si mandas en efectivo, con giro postal o con cheque de caja. Si quieres ver los precios de hoy para tu cantidad, los tienes en nuestra página para enviar dinero de Estados Unidos a México.
Cuánto pierdes al año con la app equivocada
La diferencia entre apps parece pequeña en un envío, pero se acumula. Si mandas 500 dólares cada mes, la diferencia entre la opción que más entregó y la que menos, PayPal, fue de 410 pesos por envío: casi 4,920 pesos al año, más de 260 dólares. Frente a Chase, la diferencia era de 293 pesos por envío, unos 3,500 pesos al año.
Por eso merece la pena revisar el precio cada cierto tiempo. Los márgenes cambian con el importe, el día y la forma de pago, y la app que más entrega este mes no siempre es la misma el siguiente.
Las mejores aplicaciones para enviar dinero a México, una por una
Estas son las tres apps que recomendamos para México y cuándo usar cada una. Las tres están reguladas como transmisores de dinero en Estados Unidos, muestran cuántos pesos llegan antes de pagar y permiten pagar desde tu cuenta bancaria o con tarjeta de débito, lo que evita el impuesto del 1% a los envíos en efectivo.
Remitly: la mejor app para cobrar en efectivo y para envíos frecuentes
.jpeg) Remitly8,5
Remitly es una app pensada para remesas, y en México se nota. Tu familia puede cobrar en efectivo en Elektra, BanCoppel, Walmart, Bodega Aurrera, OXXO, Banorte, Santander y Farmacias Guadalajara, o con un código QR en Elektra y Banco Azteca. También deposita en cuentas con CLABE y en tarjetas de débito, y cobra 1.99 dólares de comisión en los importes que probamos.
Su punto fuerte es la flexibilidad. Cada envío tiene dos velocidades: Express, que se paga con tarjeta y suele llegar en minutos, y Economy, que se paga desde tu cuenta bancaria, tarda de 3 a 5 días hábiles y normalmente sale más barato. Su margen varía con el importe: fue del 3.4% con 500 dólares y de cerca del 1% con 1,000. Lo analizamos en nuestras opiniones sobre Remitly y en qué es Remitly y cómo funciona.
Wise: la mejor aplicación para depósitos en cuenta al tipo real
 Wise9,5
Wise cambia los dólares al tipo de cambio medio del mercado, el que ves en Google, y cobra una comisión visible: 2.35 dólares por 200, 4.34 por 500 y 7.67 por 1,000 en nuestra prueba. Con 200 y 500 dólares fue la app que más pesos entregó, y ese día estimaba que el dinero llegaría a la cuenta en segundos.
Su límite es claro: solo deposita en cuentas bancarias, con la CLABE de tu familiar, así que no sirve si cobran en efectivo. A cambio ofrece algo que las demás no tienen: una cuenta para guardar dólares y otras divisas, con tarjeta. Si dudas entre las dos primeras apps, lo comparamos en Remitly vs Wise.
Xe: una buena opción para importes pequeños a cuenta bancaria
.webp)
Xe no cobra comisión de envío en muchas rutas y gana con el tipo de cambio, con un margen cercano al 1.9% en dólares a pesos. En nuestra prueba del 21 de octubre de 2026, con 200 dólares fue la opción que más entregó, 3,682 pesos, por delante de Wise y Remitly. Con 1,000 dólares quedó algo por detrás, con 18,366 pesos.
Ten cuidado con la forma de pago: desde Estados Unidos, Xe cobra un 3% extra si pagas con tarjeta de crédito. Pagando desde tu cuenta bancaria ese recargo no existe. Tienes el análisis en nuestras opiniones sobre Xe y la comparación directa en Xe vs Wise.

Las demás apps y los bancos
Western Union fue la segunda que más entregó el 3 de noviembre, con 9,176 pesos por 500 dólares y una comisión de 1.99, y tiene una red enorme de puntos de pago en efectivo. Xoom, de PayPal, ofrecía ese día un tipo promocional que no refleja su precio habitual. WorldRemit entregaba 9,027 pesos por 500 dólares.
Las apps de los bancos de Estados Unidos fueron más caras: Wells Fargo y Chase aplicaban márgenes del 3% o más, y entregaban entre 200 y 300 pesos menos que Wise con 500 dólares. PayPal fue la opción que menos entregó en los tres importes, con un margen del 4.3%. Lo explicamos en comisiones de PayPal. Y si pensabas usar Zelle o Venmo, no funcionan para México: te lo contamos en Zelle a México.
Compañías para enviar dinero a México: apps o agencias
Las compañías para enviar dinero a México que trabajan con agencias, como Western Union, MoneyGram o Ria, también tienen app, pero mucha gente sigue mandando en ventanilla, en supermercados, farmacias o tiendas de barrio. Es cómodo si no tienes cuenta bancaria, aunque suele salir más caro: el tipo de cambio en ventanilla no siempre es el mismo que en la app.
Además, en la agencia casi siempre se paga en efectivo, y desde 2026 eso significa pagar también el impuesto federal del 1%. Las apps para enviar dinero a México se pagan desde tu cuenta bancaria o con tarjeta de débito, así que te ahorras ese impuesto y la fila. Si no tienes cuenta en Estados Unidos, te explicamos cómo abrir una en abrir una cuenta bancaria en Estados Unidos.
Formas de enviar dinero a México según cómo cobra tu familia
Hay tres formas de enviar dinero a México con una app: depósito en una cuenta bancaria con CLABE, cobro en efectivo en una tienda y depósito en una tarjeta de débito. El depósito con CLABE suele ser el más barato. El efectivo es el más cómodo para quien no tiene cuenta. La app que más conviene depende de cuál de las tres necesite tu familia.
Depósito en cuenta bancaria con CLABE
Es la opción que más pesos deja en casi todas las apps. Tu familiar te da su CLABE interbancaria de 18 dígitos y su nombre completo tal como aparece en el banco, y el dinero llega en pesos a cualquier banco mexicano, incluidos Banco Azteca, BanCoppel, Nu y Mercado Pago. Con Wise y con Remitly Express suele llegar en minutos.
Si tu familiar no tiene cuenta o quiere saber qué le conviene, lo explicamos en cómo recibir dinero de Estados Unidos en México. Para quien recibe dólares con frecuencia, también tiene sentido una cuenta en dólares en México.
Efectivo en tiendas
Muchas familias siguen cobrando en efectivo, sobre todo fuera de las ciudades. Con Remitly o Western Union, tu familiar recoge el dinero en una tienda con su identificación oficial y el número de referencia del envío. El nombre del destinatario tiene que coincidir exactamente con el de su identificación, o no podrá cobrarlo.

El efectivo suele estar disponible en minutos, pero pregunta antes qué tienda le queda más cerca: no todas las sucursales pagan todos los servicios, y algunas tienen límites de pago diario. En general, el cobro en efectivo tiene un tipo de cambio algo peor que el depósito en cuenta, así que si tu familiar puede recibir en su banco, sale más barato.
Depósito en tarjeta de débito
Algunas apps, como Remitly, depositan directamente en una tarjeta de débito mexicana con su número de 16 dígitos. Es útil si tu familiar no sabe su CLABE, pero comprueba antes que su banco acepta este tipo de depósito y que la tarjeta está a su nombre. Si se cancela o se vence, el envío queda detenido hasta que actualices los datos. Cuando sea posible, pide la CLABE: es el dato más estable y el que menos problemas da con cualquier app.
Qué mirar antes de elegir una aplicación
Antes de elegir una app para enviar dinero a México, revisa cuatro cosas: cuántos pesos llegan con la comisión incluida, cuánto tarda, cuáles son sus límites y si está regulada. La comisión sola engaña, la rapidez cambia el precio y los límites importan si envías cantidades grandes.
Los pesos que llegan, no la comisión
Una comisión de 1.99 dólares puede salir más cara que una de 4.34 si el tipo de cambio es peor. Con 500 dólares, Remitly cobraba la comisión más baja y Wise la más alta de las tres apps recomendadas, pero con Wise llegaban 273 pesos más. Compara siempre la cifra final que recibe tu familia, que todas las apps muestran antes de confirmar.
Un truco sencillo: busca en Google el tipo de cambio del dólar a peso en ese momento y multiplícalo por lo que envías. La diferencia entre ese resultado y lo que promete la app es lo que te cuesta el envío de verdad, sumando comisión y margen.
Rapidez: al momento o en unos días
La mayoría de las apps entregan en minutos cuando pagas con tarjeta de débito y el destino es una cuenta o una tienda. Si pagas desde tu cuenta bancaria, algunas esperan a que se confirme el pago: en Remitly, la opción Economy tarda de 3 a 5 días hábiles, pero suele ser más barata. Si envías cada mes y puedes planear con unos días, compensa.
En México, SPEI, el sistema de transferencias del Banco de México, funciona las 24 horas, todos los días, así que un depósito con CLABE puede llegar incluso en domingo. Lo que suele retrasar un envío es otra cosa: una revisión de seguridad de la app, sobre todo en el primer envío o en importes altos, o que tu banco tarde en confirmar el pago.
Límites y verificación
Cada app fija límites de envío que suben cuando verificas tu identidad. Remitly, por ejemplo, tiene límites por 24 horas, 30 días y 180 días según tu nivel de verificación. Para envíos grandes, como el enganche de una casa, te pueden pedir documentos que justifiquen el origen del dinero. Verifica tu cuenta antes de necesitar el envío urgente.
Seguridad y tus derechos como remitente
En Estados Unidos, las apps de remesas son transmisores de dinero con licencia y están sujetas a la regla de remesas de la Oficina para la Protección Financiera del Consumidor, la CFPB. Esa regla te da derecho a ver antes de pagar el tipo de cambio, las comisiones y lo que recibirá tu familia, y en general a cancelar el envío en los 30 minutos siguientes si aún no se ha cobrado.
Desconfía de cualquiera que te pida enviar dinero a un desconocido por una app de remesas, por un premio, un trámite o una supuesta deuda. Una vez cobrado, el dinero no se puede recuperar.
Qué pasa si el envío se retrasa o te equivocas
Si el dinero no llega en el plazo prometido o llega una cantidad distinta, la regla de remesas de la CFPB te da 180 días desde la fecha de entrega prometida para reclamar a la app, y la empresa tiene que investigar y responderte. Si el error fue suyo, debe devolverte el dinero o enviarlo de nuevo sin costo.
Si el error fue tuyo, por ejemplo una CLABE equivocada, la app intentará recuperar el dinero, pero no siempre puede. Por eso conviene hacer un primer envío pequeño cuando el destinatario es nuevo y revisar los datos dos veces antes de confirmar. Guarda siempre el recibo con el número de referencia.
Costos extra: impuesto del 1%, tarjetas de crédito y promociones
Además de la comisión y el tipo de cambio, hay tres costos que cambian lo que pagas: el impuesto federal del 1% a los envíos pagados en efectivo desde enero de 2026, los recargos por pagar con tarjeta de crédito y las promociones de bienvenida, que solo valen en el primer envío. Los tres se pueden evitar o tener en cuenta.
El impuesto del 1% a las remesas
Desde el 1 de enero de 2026, los envíos al extranjero que pagas con efectivo, giro postal o cheque de caja pagan un impuesto federal del 1%. Con 500 dólares en efectivo, son 5 dólares más. Si pagas desde tu cuenta bancaria o con tarjeta de débito en la app, el impuesto no se aplica. Lo explicamos en el impuesto a las remesas en Estados Unidos.
Esto da otra ventaja a las apps frente a la ventanilla: casi siempre pagas desde tu cuenta o tu tarjeta, así que no pagas el impuesto. En una agencia, si pagas en efectivo, sí lo pagas.
Pagar con tarjeta de crédito
Pagar el envío con tarjeta de crédito suele salir caro por partida doble. Algunas apps cobran un recargo, como el 3% extra de Xe en Estados Unidos, y muchos bancos tratan el pago como un adelanto de efectivo, con su propia comisión e intereses desde el primer día. Usa tarjeta de débito o tu cuenta bancaria siempre que puedas.
Promociones de bienvenida
Remitly, Xoom y otras apps suelen ofrecer un tipo de cambio mejor o un envío sin comisión a los clientes nuevos. Son reales, pero solo valen una vez. Para elegir app, fíjate en el precio normal, que es el que pagarás cada mes. Si quieres aprovechar la oferta de Remitly, te explicamos cómo en código promocional de Remitly.
Remitly tiene además un programa para recomendar a amigos, con un premio cuando la persona invitada hace su primer envío. Es una forma legítima de ahorrar algo si en tu familia varias personas mandan dinero a México, pero no cambia el precio normal de cada envío.

Conclusión: qué app usar para mandar dinero a México
Para mandar dinero a México desde Estados Unidos, usa Remitly si tu familia cobra en efectivo o envías cantidades grandes con frecuencia, y Wise si cobra en una cuenta bancaria y quieres el tipo de cambio real. Xe es una buena alternativa para importes pequeños a cuenta. Evita PayPal y las apps de los bancos: fueron las que menos entregaron.
Si tu familia cobra en efectivo
Remitly es la opción con más puntos de pago y la que mejor resuelve el efectivo, con cobro por código QR en Elektra y Banco Azteca. Usa Economy si puedes esperar unos días, y Express solo cuando tu familia necesite el dinero el mismo día.
Si tu familia tiene cuenta bancaria
Compara Wise y Remitly el día del envío. Con importes de hasta unos 500 dólares, Wise entregó más en nuestra prueba; con 1,000 dólares, las dos quedaron casi iguales. Con la CLABE de tu familiar, el dinero llega en minutos a cualquier banco mexicano.
Nada te impide usar dos apps. Muchas familias mandan el envío mensual a la cuenta con la que más pesos llegan y guardan otra app para las emergencias, cuando alguien necesita cobrar en efectivo ese mismo día. Tener las dos verificadas de antemano te ahorra tiempo cuando más prisa hay.
¿Cuál es la mejor app para enviar dinero a México?
Depende de cómo cobra tu familia. Para efectivo y envíos frecuentes, Remitly, por su red de tiendas y sus opciones Express y Economy. Para depósitos en cuenta bancaria, Wise suele entregar más pesos porque cambia al tipo real: con 500 dólares, el 3 de noviembre de 2026 entregó 9,210 pesos. Xe también compite bien con importes pequeños.
¿Qué aplicación para enviar dinero a México cobra menos?
La que cobra menos comisión no siempre es la más barata. Con 500 dólares, Remitly y Western Union cobraban 1.99 dólares y Wise 4.34, pero con Wise llegaban más pesos porque usa el tipo de cambio real. Compara siempre la cifra final que recibe tu familia, que todas las apps muestran antes de pagar.
¿Dónde puedo enviar dinero a México para cobrar en efectivo?
Con Remitly, tu familia puede cobrar en Elektra, BanCoppel, Walmart, Bodega Aurrera, OXXO, Banorte, Santander y Farmacias Guadalajara, y con código QR en Elektra y Banco Azteca. Western Union también tiene una red grande de puntos de pago. Solo necesitan su identificación oficial y el número de referencia del envío.
¿Cuánto tarda en llegar el dinero a México?
Con la mayoría de las apps, minutos si pagas con tarjeta de débito y envías a una cuenta o a una tienda. Wise estimaba entrega en segundos a cuentas bancarias en nuestra prueba. Con Remitly Economy, que pagas desde tu cuenta bancaria, tarda de 3 a 5 días hábiles, pero suele ser más barato. Cada app muestra el plazo antes de confirmar.
¿Se puede enviar dinero a México con Zelle, Venmo o Cash App?
No. Zelle, Venmo y Cash App solo funcionan entre cuentas de Estados Unidos, así que no pueden depositar en un banco mexicano ni pagar en efectivo en México. La única excepción es que tu familiar tenga una cuenta en un banco estadounidense. Para todo lo demás necesitas una app de remesas como Remitly, Wise o Xe.
¿Pago impuestos por enviar dinero a México?
Desde el 1 de enero de 2026 hay un impuesto federal del 1% a los envíos al extranjero que pagas con efectivo, giro postal o cheque de caja. Si pagas desde tu cuenta bancaria o con tarjeta de débito, como en las apps, no se aplica. El impuesto depende de cómo pagas, no de tu situación migratoria.
¿Es seguro enviar dinero a México con una app?
Sí, si usas una app regulada. Remitly, Wise y Xe son transmisores de dinero con licencia en Estados Unidos y están sujetos a la regla de remesas de la CFPB, que te da derecho a ver el costo antes de pagar y, en general, a cancelar en los 30 minutos siguientes. Nunca envíes dinero a desconocidos.
¿Conviene pagar el envío con tarjeta de crédito?
Casi nunca. Algunas apps cobran un recargo por usarla, como el 3% extra de Xe en Estados Unidos, y muchos bancos tratan el pago como un adelanto de efectivo, con comisión e intereses desde el primer día. Paga desde tu cuenta bancaria o con tarjeta de débito para que el envío te salga más barato.
¿Las promociones del primer envío valen la pena?
Sí, pero solo una vez. Remitly, Xoom y otras apps ofrecen un mejor tipo de cambio o un envío sin comisión a los clientes nuevos. Aprovéchalas, pero elige la app por su precio normal, que es el que pagarás en cada envío mensual. En nuestras comparativas no incluimos los tipos de bienvenida por eso.
Fuentes
Mo is the founder of MoneyTransferStore. As an expat who has experienced the challenges of sending money across borders himself, he set out to help others like him avoid hidden fees and unfair exchange rates on international transfers. With a background spanning fintech, payments, and Web3, Mo brings years of practical experience to building a platform focused on transparency and trust.